С 20 ноября улучшаются условия кредитования агроэкотуризма
<p> В Беларуси улучшаются условия льготного кредитования субъектов агроэкотуризма. Указ №275 продлевает льготное кредитование через Белагропромбанк на бессрочный период, отменяет прежние лимиты на суммы и увеличивает максимальный срок кредитных договоров с 5 до 7 лет для организаций и с 7 до 10 лет для физлиц. При этом сохраняется ставка по кредитам 5% годовых. Основные положения нового порядка начнут действовать с 20 ноября 2026 года. </p> <p> <img width="760" alt="агроэко.jpg" src="/upload/dev2fun.imagecompress/webp/medialibrary/d8a/agroeko.webp" height="506" title="агроэко.jpg" align="middle"><br> </p> <p> Почему спрос на льготное финансирование небольшой? </p> <p> Как рассказала <!--noindex--><a rel="nofollow" target="_blank" href="https://protourism.by/news/2026/09/lgotnyj-kredit-pod-5-pochemu-za-dengami-banka-net-ocheredi-iz-agrousadeb/">Журналу о туризме</a><!--/noindex--> начальник управления развития экосистемы ОАО «Белагропромбанк» Виктория Барисевич, за 10 лет действия программы льготного кредитования Белагропромбанк профинансировал более 900 агроусадеб на сумму свыше 10 млн рублей. Сегодня в портфеле банка действует 79 кредитных договоров. Однако динамика этого года скромная: лишь 9 одобренных заявок за первое полугодие. </p> <p> По словам Виктории Барисевич, одна из причин – банальная неосведомленность. Люди не знают о программе, опасаются бюрократии, не готовы заниматься технико-экономическим обоснованием проекта. Часть предпринимателей считает, что проще взять обычный потребительский кредит под более высокую ставку и сделать все самостоятельно, сэкономить на подрядчиках и нанять соседа, чем связываться с государственной программой и кучей обязательств. Есть и другая причина, гораздо более фундаментальная: не весь существующий туристический бизнес прозрачен для банка. Если предприниматель получает значительную часть выручки наличными и не может подтвердить свои доходы, это становится серьезным препятствием для кредитования. Банк не может учитывать неподтвержденный доход при оценке платежеспособности. </p> <p> Какие условия предоставления льготных кредитов? </p> <p> Как пояснила представитель Белагропромбанка, отмена лимита не означает автоматического одобрения любой суммы. Новая модель не превращает льготный кредит в формальность. Предпринимателю по-прежнему придется показать, что проект экономически жизнеспособен.«В любом случае предприниматель должен предоставить технико-экономическое обоснование – минимальное описание проекта, где указать расходы, планируемую выручку, прибыль, срок окупаемости», – отмечает Виктория Барисевич. </p> <p> Еще один чувствительный вопрос для малого туристического бизнеса – это залог. Оценку имущества проводят независимые оценочные организации, а не сам банк. Если существующий объект используется как залог, его стоимость определяется по результатам оценки. </p> <p> Если кредит берется на строительство нового объекта, сам будущий домик не может служить залогом в момент заключения сделки – физически объекта еще не существует. На период строительства заемщику потребуется другое ликвидное обеспечение. После завершения строительства вопрос залога можно переоформить. </p> <p> В отдельных случаях возможно кредитование под неустойку, однако и здесь ключевым условием остается подтвержденная высокая платежеспособность заемщика. </p>
2026-09-14
Primepress
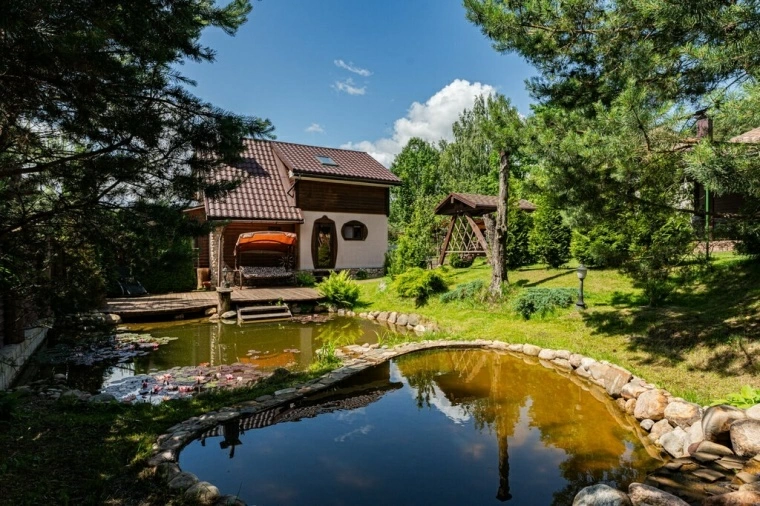
В Беларуси улучшаются условия льготного кредитования субъектов агроэкотуризма. Указ №275 продлевает льготное кредитование через Белагропромбанк на бессрочный период, отменяет прежние лимиты на суммы и увеличивает максимальный срок кредитных договоров с 5 до 7 лет для организаций и с 7 до 10 лет для физлиц. При этом сохраняется ставка по кредитам 5% годовых. Основные положения нового порядка начнут действовать с 20 ноября 2026 года.
Почему спрос на льготное финансирование небольшой?
Как рассказала Журналу о туризме начальник управления развития экосистемы ОАО «Белагропромбанк» Виктория Барисевич, за 10 лет действия программы льготного кредитования Белагропромбанк профинансировал более 900 агроусадеб на сумму свыше 10 млн рублей. Сегодня в портфеле банка действует 79 кредитных договоров. Однако динамика этого года скромная: лишь 9 одобренных заявок за первое полугодие.
По словам Виктории Барисевич, одна из причин – банальная неосведомленность. Люди не знают о программе, опасаются бюрократии, не готовы заниматься технико-экономическим обоснованием проекта. Часть предпринимателей считает, что проще взять обычный потребительский кредит под более высокую ставку и сделать все самостоятельно, сэкономить на подрядчиках и нанять соседа, чем связываться с государственной программой и кучей обязательств. Есть и другая причина, гораздо более фундаментальная: не весь существующий туристический бизнес прозрачен для банка. Если предприниматель получает значительную часть выручки наличными и не может подтвердить свои доходы, это становится серьезным препятствием для кредитования. Банк не может учитывать неподтвержденный доход при оценке платежеспособности.
Какие условия предоставления льготных кредитов?
Как пояснила представитель Белагропромбанка, отмена лимита не означает автоматического одобрения любой суммы. Новая модель не превращает льготный кредит в формальность. Предпринимателю по-прежнему придется показать, что проект экономически жизнеспособен.«В любом случае предприниматель должен предоставить технико-экономическое обоснование – минимальное описание проекта, где указать расходы, планируемую выручку, прибыль, срок окупаемости», – отмечает Виктория Барисевич.
Еще один чувствительный вопрос для малого туристического бизнеса – это залог. Оценку имущества проводят независимые оценочные организации, а не сам банк. Если существующий объект используется как залог, его стоимость определяется по результатам оценки.
Если кредит берется на строительство нового объекта, сам будущий домик не может служить залогом в момент заключения сделки – физически объекта еще не существует. На период строительства заемщику потребуется другое ликвидное обеспечение. После завершения строительства вопрос залога можно переоформить.
В отдельных случаях возможно кредитование под неустойку, однако и здесь ключевым условием остается подтвержденная высокая платежеспособность заемщика.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал