ПраймПресс - интернет-ресурс для бизнеса
  • Новости
  • Экономика
  • Финансы
  • Компании
  • Экспертиза
  • Стиль жизни
  • Реклама
Все новости
Финансовые новости

Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт
<p> <img width="380" alt="Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт" src="/upload/medialibrary/f34/adrenko.jpg" height="260" title="Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт" align="left">МИНСК, 19 октября – ПраймПресс. Индексируемые облигации в белорусских рублях способны заменить валютные ценные бумаги, а Министерство финансов делает их более понятными и прозрачными для инвестора. Такое мнение высказал директор лизинговой компании «АВАНГАРД ЛИЗИНГ» <b>Антон Андренко</b>. </p> <p> Эксперт напомнил, что с 9 июля Минфин запретил выпускать облигации в иностранной валюте, однако на белорусском рынке есть схожий инструмент — индексируемые облигации. Почему они приносят инвестору тот же результат, что и валютные, в чем суть нововведений Минфина и как даже в турбулентное время закрепить высокую доходность на годы вперед? </p> <h4> Аналог валютных облигаций </h4> <p> Специалист отметил, что индексируемые облигации — это долговое обязательство. Размер выплат по нему корректируется в зависимости от изменения стоимости влияющего показателя. Наиболее популярным влияющим показателем в Беларуси является курс какой-либо иностранной валюты. </p> <p> Индексируемые облигации выпускаются в белорусских рублях. Только этим они и отличаются от валютных, где валюта эмиссии иностранная. Однако если влияющий показатель индексируемой облигации – доллар, то в конце обращения инвестор получит такое количество рублей, которое соответствует величине его долларовых вложений в начале обращения облигации. Доходность также считается с коррекцией на изменение курса. </p> <p> «Когда мы считаем размер дохода по валютной или индексируемой облигации, мы берем одинаковые формулы из инструкции Минфина №78 «О некоторых вопросах эмиссии и государственной регистрации эмиссионных ценных бумаг», — пояснил Андренко. </p> <p> Согласно формуле, чтобы узнать размер процентного дохода за период по валютной облигации, номинальная стоимость бумаги умножается на процентную доходность и делится на 100. Затем полученное число умножается на количество дней в периоде, за который выплачивается доход, и результат делится на количество дней в году. В итоге получается сумма в валюте, подлежащая выплате инвестору. На руки он получает эквивалент суммы по курсу Национального банка. </p> <p> </p> <blockquote> <div class="highlighted-paragraph"> <div class="highlighted-caption"> В случае с индексируемой облигацией рассчитываемый размер процентного дохода за период корректируется с учетом изменения курса валюты, то есть умножается на специальный индекс. Чтобы вычислить индекс, нужно курс валюты индексации в момент расчета разделить на базовый курс. </div> </div> </blockquote> <p> </p> <p> «Базовый курс может быть взят из практики: определенный курс на дату принятия решения об эмиссии. Либо базовый пока­затель может быть взят абстракт­но, например, курс доллара — 2,5 бел руб», — отметил директор лизинговой компании. </p> <p> Если на дату выплаты курс доллара составил 3,5 бел руб, а базовый курс — 2,5 бел руб за доллар, то повышающий коэффициент будет равен 1,4. </p> <p> Таким образом, доходность индексируемой облигации в эквиваленте валюты индексации ничем не отличается от доходности валютной бумаги. </p> <p> При погашении облигации тоже происходит индексация. Если номинал облигации 2,5 тыс бел руб, а базовый показатель составлял 2,5 бел руб за доллар, то при изменении курса до 3,5 бел руб за доллар к моменту погашения эмитент должен будет доплатить 1 тыс бел руб к первоначальной стоимости облигации. Ведь при курсе доллара 2,5 рубля 2,5 бел руб — это 1 тыс долл. Поскольку к концу обращения облигации инвестор должен получить рублевый эквивалент 1 тыс долл, с курсом 3,5 бел руб за доллар это уже 3,5 тыс бел руб. </p> <h4> Индексируемые облигации стандартизируются </h4> <p> Минфин вносит изменения в инструкцию по эмиссии, что делает этот инструмент максимально прозрачным. </p> <p> «Эти уточнения основаны на наблюдениях за эмитентами. Первую индексированную эмиссию «АВАНГАРД ЛИЗИНГ» осуществил в 2012 г. Далее участники рынка стали пытаться создавать похожий продукт. Пожалуй, за исключением нашего выпуска, у других были изъяны в форматах индексации», — отметил Андренко. </p> <p> </p> <blockquote> <div class="highlighted-paragraph"> <div class="highlighted-caption"> Индексируемые облигации, которые начали попадать на рынок, не отражали изменения базового актива в полном объеме, а информация для инвестора была искажена. </div> </div> </blockquote> <p> </p> <p> По мнению специалиста, регулятор решил задать пример, какими должны быть индексируемые облигации. «Для инвестора и эмитента это очень полезное уточнение. Оно позволяет эмитенту ориентироваться на правильный подход к формированию механизма индексации, а инвестору понимать, что индексируемые активы будут действительно обеспечивать заявленную доходность», — считает эксперт. </p> <h4> Вклады, токены или облигации? </h4> <p> По мнению директора «АВАНГАРД ЛИЗИНГА», в Беларуси есть три наиболее оптимальных вида долговых активов, в которые можно инвестировать. </p> <p> «Есть банковские депозиты, номинированные в валюте. Они понятны, вроде бы надежны, но доходность их очень низкая. Есть замечательный электронный актив — токены. Тоже номинированный в валюте с валютными выплатами, но не обязательно обеспечен реальными активами. Есть токены, обеспеченные банковской гарантией, однако ставки по ним значительно ниже», — рассказал Андренко. </p> <p> Он уточнил, что по токенам можно получить 9-11% годовых в валюте. По обеспеченным банковской гарантией токенам — 5-6%. И есть актив, который предлагает доходность на уровне токена, и в то же время обеспечен реальными активами, например, недвижимостью. Это индексируемые к иностранной валюте облигации. </p> <p> Так у инвесторов возникает выбор: получать небольшой процент по обеспеченным активам, большую доходность с более рискованных инвестиций или высокий процент по обеспеченным индексируемым облигациям. </p> <h4> Отличное время для инвестора </h4> <p> Антон Андренко отмечает, что несмотря на турбулентный период в экономике, сейчас очень интересное время для инвестирования. Однако инвесторы должны более ответственно относиться к размещению средств. «Если сравнивать ставки несколько лет назад и сейчас, то можно видеть, что доходность увеличилась практически вдвое. Например, два-три года назад по корпоративным негосударственным бумагам она составляла 6-7,5% годовых, теперь — 9-11%», — считает он. </p> <p> При этом, для инвестора важно понимать, насколько доходность компенсирует риски. </p> <p> «Здесь начинается разделение по качеству заемщика и качеству обязательства, которое приобретает инвестор. Необеспеченные обязательства — это примерно то же, когда заемщик говорит: «Не переживайте, я рассчитаюсь». Это соотносится с токенами», — отметил эксперт. </p> <p> Банки обычно считались одними из самых надежных заемщиков. Однако неутешительной новостью для вкладчиков стало то, что средства Агентства по гарантированному возмещению банковских вкладов (депозитов) физических лиц могут быть направлены на покупку облигаций Банка развития. Выходит, если какой-либо банк не сможет исполнять свои обязательства перед вкладчиками, на счету у агентства нужных средств тоже может не оказаться. </p> <p> «Есть высшая категория надежности для размещения — обеспеченные облигации. Когда есть конкретное имущество, которое является гарантией возвращения средств, когда понятно, чем конкретно обеспечены инвестиции, возникает нужная степень комфорта и уверенности», — подчеркнул Андренко, обратив внимание, что такое обеспечение легко проверить, а лизинговые компании как раз являются владельцами имущества длительного пользования, например недвижимости. </p> <h4> Высокий доход на годы </h4> <p> Однако и здесь инвестору нужно понимать, насколько стабильна лизинговая компания, как долго она на рынке и успела ли заработать авторитет, насколько открыта для инвесторов с точки зрения предоставления информации, необходимой для принятия правильного, обоснованного решения. </p> <p> </p> <blockquote> <div class="highlighted-paragraph"> <div class="highlighted-caption"> Проведя необходимый анализ, инвестор может получить высокую доходность на годы вперед. Даже на период, когда ставки опустятся. </div> </div> </blockquote> <p> </p> <p> «Неплохим примером может послужить ситуация 2011-2012 гг, когда банки привлекали средства по ставкам до 50% годовых в рубле. Некоторые из наших инвесторов разместили тогда средства в финансовых учреждениях на 2-3 года, получив фиксированную ставку до 50%», — рассказал специалист. </p> <p> Когда ставки упали до 15% и ниже, вкладчики все еще получали доходность в размере 50%. </p> <p> «Если говорить о нашей практике как эмитента, то мы берем деньги надолго: на три года, на пять лет или более. За всю историю заимствований, а это более десяти лет, мы ни разу не отзывали выпущенные облигации. То есть если мы сейчас привлекаем средства в валютном эквиваленте через токены или индексируемые облигации под 10% годовых, на три года, значит, наш инвестор в течение трех лет будет получать 10% в валюте, даже если рынок вернется к уровню 7% доходности по валюте», — заключил глава «АВАНГАРД ЛИЗИНГА». </p> <p style="text-align: center;"> <img width="600" alt="Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт" src="/upload/medialibrary/e92/avangard_tab.jpg" height="560" title="Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт"><br> </p> <p> Всю необходимую информацию можно получить на сайте компании <a href="http://www.avangard.by/" target="_blank"><u>www.avangard.by</u></a> и по телефонам: </p> <p> +375 17 205 40 20 (городской), <br> +375 44 555 40 20 (А1), <br> +375 29 516 40 20 (МТС). </p> <p> </p> <p> Telegram-канал: <a href="https://t.me/avangardbonds" target="_blank"><u>https://t.me/avangardbonds</u></a> </p>

2021-10-19

Primepress

Primepress ltd
220074
Belarus
Minsk
+37529184 06 73
primepress.by

Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт

Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — экспертМИНСК, 19 октября – ПраймПресс. Индексируемые облигации в белорусских рублях способны заменить валютные ценные бумаги, а Министерство финансов делает их более понятными и прозрачными для инвестора. Такое мнение высказал директор лизинговой компании «АВАНГАРД ЛИЗИНГ» Антон Андренко.

Эксперт напомнил, что с 9 июля Минфин запретил выпускать облигации в иностранной валюте, однако на белорусском рынке есть схожий инструмент — индексируемые облигации. Почему они приносят инвестору тот же результат, что и валютные, в чем суть нововведений Минфина и как даже в турбулентное время закрепить высокую доходность на годы вперед?

Аналог валютных облигаций

Специалист отметил, что индексируемые облигации — это долговое обязательство. Размер выплат по нему корректируется в зависимости от изменения стоимости влияющего показателя. Наиболее популярным влияющим показателем в Беларуси является курс какой-либо иностранной валюты.

Индексируемые облигации выпускаются в белорусских рублях. Только этим они и отличаются от валютных, где валюта эмиссии иностранная. Однако если влияющий показатель индексируемой облигации – доллар, то в конце обращения инвестор получит такое количество рублей, которое соответствует величине его долларовых вложений в начале обращения облигации. Доходность также считается с коррекцией на изменение курса.

«Когда мы считаем размер дохода по валютной или индексируемой облигации, мы берем одинаковые формулы из инструкции Минфина №78 «О некоторых вопросах эмиссии и государственной регистрации эмиссионных ценных бумаг», — пояснил Андренко.

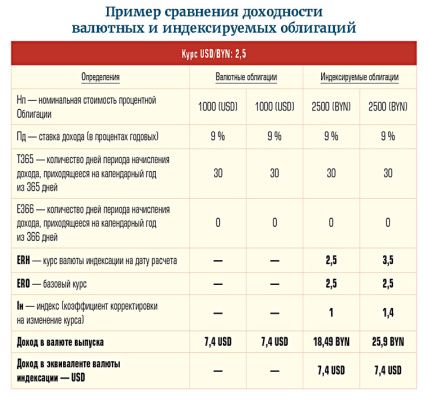
Согласно формуле, чтобы узнать размер процентного дохода за период по валютной облигации, номинальная стоимость бумаги умножается на процентную доходность и делится на 100. Затем полученное число умножается на количество дней в периоде, за который выплачивается доход, и результат делится на количество дней в году. В итоге получается сумма в валюте, подлежащая выплате инвестору. На руки он получает эквивалент суммы по курсу Национального банка.

В случае с индексируемой облигацией рассчитываемый размер процентного дохода за период корректируется с учетом изменения курса валюты, то есть умножается на специальный индекс. Чтобы вычислить индекс, нужно курс валюты индексации в момент расчета разделить на базовый курс.

«Базовый курс может быть взят из практики: определенный курс на дату принятия решения об эмиссии. Либо базовый пока­затель может быть взят абстракт­но, например, курс доллара — 2,5 бел руб», — отметил директор лизинговой компании.

Если на дату выплаты курс доллара составил 3,5 бел руб, а базовый курс — 2,5 бел руб за доллар, то повышающий коэффициент будет равен 1,4.

Таким образом, доходность индексируемой облигации в эквиваленте валюты индексации ничем не отличается от доходности валютной бумаги.

При погашении облигации тоже происходит индексация. Если номинал облигации 2,5 тыс бел руб, а базовый показатель составлял 2,5 бел руб за доллар, то при изменении курса до 3,5 бел руб за доллар к моменту погашения эмитент должен будет доплатить 1 тыс бел руб к первоначальной стоимости облигации. Ведь при курсе доллара 2,5 рубля 2,5 бел руб — это 1 тыс долл. Поскольку к концу обращения облигации инвестор должен получить рублевый эквивалент 1 тыс долл, с курсом 3,5 бел руб за доллар это уже 3,5 тыс бел руб.

Индексируемые облигации стандартизируются

Минфин вносит изменения в инструкцию по эмиссии, что делает этот инструмент максимально прозрачным.

«Эти уточнения основаны на наблюдениях за эмитентами. Первую индексированную эмиссию «АВАНГАРД ЛИЗИНГ» осуществил в 2012 г. Далее участники рынка стали пытаться создавать похожий продукт. Пожалуй, за исключением нашего выпуска, у других были изъяны в форматах индексации», — отметил Андренко.

Индексируемые облигации, которые начали попадать на рынок, не отражали изменения базового актива в полном объеме, а информация для инвестора была искажена.

По мнению специалиста, регулятор решил задать пример, какими должны быть индексируемые облигации. «Для инвестора и эмитента это очень полезное уточнение. Оно позволяет эмитенту ориентироваться на правильный подход к формированию механизма индексации, а инвестору понимать, что индексируемые активы будут действительно обеспечивать заявленную доходность», — считает эксперт.

Вклады, токены или облигации?

По мнению директора «АВАНГАРД ЛИЗИНГА», в Беларуси есть три наиболее оптимальных вида долговых активов, в которые можно инвестировать.

«Есть банковские депозиты, номинированные в валюте. Они понятны, вроде бы надежны, но доходность их очень низкая. Есть замечательный электронный актив — токены. Тоже номинированный в валюте с валютными выплатами, но не обязательно обеспечен реальными активами. Есть токены, обеспеченные банковской гарантией, однако ставки по ним значительно ниже», — рассказал Андренко.

Он уточнил, что по токенам можно получить 9-11% годовых в валюте. По обеспеченным банковской гарантией токенам — 5-6%. И есть актив, который предлагает доходность на уровне токена, и в то же время обеспечен реальными активами, например, недвижимостью. Это индексируемые к иностранной валюте облигации.

Так у инвесторов возникает выбор: получать небольшой процент по обеспеченным активам, большую доходность с более рискованных инвестиций или высокий процент по обеспеченным индексируемым облигациям.

Отличное время для инвестора

Антон Андренко отмечает, что несмотря на турбулентный период в экономике, сейчас очень интересное время для инвестирования. Однако инвесторы должны более ответственно относиться к размещению средств. «Если сравнивать ставки несколько лет назад и сейчас, то можно видеть, что доходность увеличилась практически вдвое. Например, два-три года назад по корпоративным негосударственным бумагам она составляла 6-7,5% годовых, теперь — 9-11%», — считает он.

При этом, для инвестора важно понимать, насколько доходность компенсирует риски.

«Здесь начинается разделение по качеству заемщика и качеству обязательства, которое приобретает инвестор. Необеспеченные обязательства — это примерно то же, когда заемщик говорит: «Не переживайте, я рассчитаюсь». Это соотносится с токенами», — отметил эксперт.

Банки обычно считались одними из самых надежных заемщиков. Однако неутешительной новостью для вкладчиков стало то, что средства Агентства по гарантированному возмещению банковских вкладов (депозитов) физических лиц могут быть направлены на покупку облигаций Банка развития. Выходит, если какой-либо банк не сможет исполнять свои обязательства перед вкладчиками, на счету у агентства нужных средств тоже может не оказаться.

«Есть высшая категория надежности для размещения — обеспеченные облигации. Когда есть конкретное имущество, которое является гарантией возвращения средств, когда понятно, чем конкретно обеспечены инвестиции, возникает нужная степень комфорта и уверенности», — подчеркнул Андренко, обратив внимание, что такое обеспечение легко проверить, а лизинговые компании как раз являются владельцами имущества длительного пользования, например недвижимости.

Высокий доход на годы

Однако и здесь инвестору нужно понимать, насколько стабильна лизинговая компания, как долго она на рынке и успела ли заработать авторитет, насколько открыта для инвесторов с точки зрения предоставления информации, необходимой для принятия правильного, обоснованного решения.

Проведя необходимый анализ, инвестор может получить высокую доходность на годы вперед. Даже на период, когда ставки опустятся.

«Неплохим примером может послужить ситуация 2011-2012 гг, когда банки привлекали средства по ставкам до 50% годовых в рубле. Некоторые из наших инвесторов разместили тогда средства в финансовых учреждениях на 2-3 года, получив фиксированную ставку до 50%», — рассказал специалист.

Когда ставки упали до 15% и ниже, вкладчики все еще получали доходность в размере 50%.

«Если говорить о нашей практике как эмитента, то мы берем деньги надолго: на три года, на пять лет или более. За всю историю заимствований, а это более десяти лет, мы ни разу не отзывали выпущенные облигации. То есть если мы сейчас привлекаем средства в валютном эквиваленте через токены или индексируемые облигации под 10% годовых, на три года, значит, наш инвестор в течение трех лет будет получать 10% в валюте, даже если рынок вернется к уровню 7% доходности по валюте», — заключил глава «АВАНГАРД ЛИЗИНГА».
Индексируемые облигации в белорусских рублях «замкнут» высокую доходность в турбулентный период — эксперт

Всю необходимую информацию можно получить на сайте компании www.avangard.by и по телефонам:

+375 17 205 40 20 (городской), 
+375 44 555 40 20 (А1), 
+375 29 516 40 20 (МТС).

Telegram-канал: https://t.me/avangardbonds

2021-10-19

Возврат к списку

Обзоры
«Прайм Эксперт» №44: Greatport на треть увеличит терминальную мощность Беларуси, годовая инфляция ускорилась до 4,7%
В новом выпуске еженедельного бюллетеня ПраймПресс «Прайм Эксперт» №44 (523) от 13 ноября 2026 г – терминал Greatport, который на 30% увеличит терминальную мощность Беларуси, и ускорение годовой инфляции до 4,7% с 4,6% за счет услуг. Мы делаем бюллетень для тех, кто в банках и крупных компаниях принимает стратегические решения, работает над выходом на внешние рынки, оценивает риски, планирует бюджеты и цены.
16 Ноября 2026
«Прайм Эксперт» №43: Кредиты становятся дешевле, нагрузка на бизнес растет
«Прайм Эксперт» каждую неделю собирает в одном выпуске ключевые решения властей и регуляторов, данные статистики и аналитику, нужные бизнесу для работы в Беларуси и с белорусскими партнерами. Это помогает быстрее оценивать изменения, точнее выстраивать платежи и поставки и принимать решения на основе проверенной информации.
6 Ноября 2026
«Прайм Эксперт» №42 от 30 октября 2026 г: белорусская экономика вышла на плато
30 октября мы выпустили свежий мониторинг экономики Беларуси «Прайм Эксперт» (№42). В выпуске собраны события и данные за последнюю неделю, и каждый ключевой сюжет мы не только проверяем и усиливаем контекстом, но и разбираем.
2 Ноября 2026
Наши продукты: ежедневный выпуск «Прайм Бизнес» и еженедельный мониторинг экономики «Прайм Эксперт»

Компания «ПраймПресс» – поставщик деловой информации и аналитики о Беларуси для крупных и средних компаний, банков и регуляторов. Мы быстро и профессионально находим, проверяем, отбираем и объясняем решения властей, новые правила, изменения в расчетах и на отраслевых рынках. Наш сайт показывает, что произошло. Подписка помогает понять, что это значит: в ней полные версии новостей, справки и аналитика ПраймПресс. Предлагаем бесплатную тестовую рассылку на 14 дней. 


28 Октября 2026
Потребительский рынок Беларуси: товарооборот вырос на 8,4%, драйвером стали маркетплейсы и кредиты. Платный обзор
Компания ПраймПресс подготовила новый выпуск ежемесячного аналитического обзора «Потребительский рынок Республики Беларусь. Тенденции и прогнозы» за январь-август 2026 г. Обзор будет полезен руководителям торговых сетей, производителям и поставщикам потребительских товаров, импортерам и дистрибьюторам, банкам, работающим с розничным кредитованием, а также маркетологам и инвесторам. По нему можно оценить спрос, спланировать ассортимент и закупки, выбрать регионы для развития и учесть изменения в регулировании торговли.
28 Октября 2026
Все обзоры
ПраймПресс - интернет-ресурс для бизнеса
  • О нас
  • Услуги
  • Реклама
  • Договор оферты
  • Политика перепечатки и распространения информации
  • Контакты
Общество с ограниченной ответственностью «ПраймПресс» (ООО «ПраймПресс»);
Юридический адрес: 220074, Республика Беларусь, г.Минск ул.Харьковская,90, пом.16;
Свидетельство о государственной регистрации юридического лица выдано Минским горисполкомом 15 апреля 2016 г. Регистрационный номер 192636246
Оказываем услуги юридическим лицам, физическим лицам и ИП, не являемся интернет-магазином
Нет лицензирования
9.00-18.00, в будние дни
+375 (29) 1840673
info@primepress.by
                           

Visa MastercardSecure Mastercard Belcart E-POS

Подпишитесь на наш Telegram

Актуальная информация и свежие новости экономики и бизнеса!

Подписаться на канал