ПраймПресс - интернет-ресурс для бизнеса
  • Новости
  • Экономика
  • Финансы
  • Компании
  • Экспертиза
  • Стиль жизни
  • Реклама
Все новости
Новости для бизнеса, данные по ситуации в экономике Республики Беларусь и России, в отраслях и компаниях.

QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису
<p> <img width="380" alt="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" src="/upload/dev2fun.imagecompress/webp/medialibrary/85a/tech01.webp" height="260" title="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" align="right">МИНСК, 22 октября – ПраймПресс. Какие новые технологии предлагают разработчики банковскому сектору, а банки – своим клиентам – об этом шла речь на Международном форуме по банковским информационным технологиям «БАНКИТ-2021», который прошел в октябре. Среди наиболее перспективных трендов – расширение карточных платежей, использования QR-кодов и биометрии. </p> <p> На форуме отмечалось активное развитие безналичных расчетов. Так, по данным Нацбанка Беларуси по состоянию на 1 июля этого года на руках населения насчитывалось 15,3 млн банковских платежных карт. При этом доля безналичных платежей в объектах торговли и сервиса превышает 50%. </p> <h4> Универсальная система для всех </h4> <p> Начальник Главного управления платежной системы и цифровых технологий Национального банка Беларуси Татьяна Рускевич обозначила одну из проблем развития бесконтактных технологий – отсутствие единого решения и большое число разных специализированных приложений, которые работают с ними. Поэтому в ближайшее время в Беларуси ожидается появление унифицированного решения, способного работать с различными системами безналичных платежей. </p> <p> <img width="380" alt="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" src="/upload/dev2fun.imagecompress/webp/medialibrary/d06/tech02.webp" height="260" title="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" align="left">Как отметила Рускевич, в последнее время на рынок выходит большое количество приложений, организации торговли и сервиса предлагают свои программы лояльности, использующие пластиковые карты. Аналогичная ситуация с проездом в общественном транспорте, где пассажиру предлагают варианты оплаты с помощью нескольких QR-кодов. </p> <p> «Человек начинает искать нужный код. Зачем? Если можно для тех, кто не хочет ставить мобильное приложение каждого банка, иметь одно единственное универсальное приложение, которое будет читать любой QR-код, с помощью которого можно будет оплатить в любом магазине. Поэтому мы начали разработку Национальной платежной системы универсальных платежей. В ближайшее время мы разработаем инструкцию и доведем до всех банков и их разработчиков», - сказала представитель Нацбанка </p> <h4> QR идет на рынки и в вендинг </h4> <p> Одним из перспективных направлений в безналичных расчетах является использование QR-кодов. Все начиналось с кодов, которые были сгенерированы продавцом товаров или услуг – в них была информация о товаре и его стоимости. Смартфон покупателя считывал в специальном приложении этот код, генерировал квитанцию на оплату, пользователь ее подтверждал – и транзакция проходила. Сейчас уже работают технологии, в которых QR-код может генерироваться покупателем или кассовой системой продавца. </p> <p> «У нас более 20 тыс подключений в год точек совершения транзакций, - рассказал в ходе форума генеральный директор компании WLO Олег Кондратенко. - Перспектива - рост количества точек и предоставление пользователям дополнительного сервиса. Если у нас будет 600 тыс пользователей этой технологии, то они должны получить что-то дополнительное, пользуясь QR. Если это вендинговый автомат, не нужно искать мелочь, если аттракционы в парке – отсутствие очередей на оплату, если магазин - экономия бумаги, времени кассира благодаря выдаче электронного чека, который можно посмотреть в любое время. Продавец выполняет все требования МНС, работает в «белом» поле, снижает издержки, повышает прибыль и налогооблагаемую базу». </p> <p> <img width="380" alt="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" src="/upload/dev2fun.imagecompress/webp/medialibrary/f78/tech03.webp" height="260" title="QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису" align="right">По его словам, перспективными сегментами, в которых ожидается рост использования QR-технологии, являются те, где сейчас мало безналичных платежей, например, рынки. </p> <p> «Стоимость эквайринга для QR-платежей существенно ниже традиционных видов эквайринга - 0,4-0,5% против 2-5% - снижается порог входа, меньше стоимость владения, ниже требования к уровню продавца для использования. Основополагающим является то, чтобы стоимость эквайринга позволяла его использовать даже продавцу пучка зелени. Дальше будет развитие сервиса, например, в автоматах по продаже воды, куда копейки неудобно бросать – для эффективности на него клеится наклейка с QR-кодом. Он позволяет снимать деньги в банкомате без карты, когда можно сканировать наклейку с QR-кодом и получить деньги», - рассказал Кондратенко. </p> <h4> Право на жизнь – у простых и недорогих технологий </h4> <p> По мнению представителей ритейла, наиболее значимым фактором при внедрении новых платежных инструментов является простота подключения к новому платежному сервису, низкие издержки на доработку уже имеющегося программного обеспечения, отсутствие необходимости или низкая стоимость дозакупки оборудования, а также простота обучения работы с ним кассиров. </p> <p> Как отметила представитель Нацбанка, в первую очередь в стране развивается инфраструктура, ориентированная на прием платежей по банковским картам. Но новые точки, открываемые субъектами малого бизнеса, к которым выдвигаются требования о необходимости приема безналичных платежей, для снижения затрат по сравнению с традиционными карточными терминалами могли бы оснащаться оборудованием, принимающем только QR. </p> <p> «Когда мы идем в историю инициации платежа с помощью иных способов, например, QR, то нужен смартфон, это ограничение. С МНС мы будем расширять количество точек, где можно будет заменить традиционный терминал на тот, который будет работать только с QR-кодами. Но это будет не повсеместно: если это сеть по продаже продуктов, заменить только на QR нельзя, не очень хорошо с точки зрения потребителя. Но если там продают автомобили, то, видимо, большинство будет довольно», - отметила Рускевич. </p> <h4> Заплатить лицом – уже реальность </h4> <p> Участники форума отмечали в качестве перспективной для инициирования платежей использование технологии, связанной с биометрией. Под биометрией понимают разные данные о параметрах человека (изображение лица, отпечатков, сетчатки глаза, голоса и т.п.). Пока биометрию используют отдельные банки для идентификации пользователя, ее внедрение в технологии торговли является следующим шагом. </p> <blockquote> <p> Преимуществом платежных технологий, связанных с биометрией, по сравнению с другими, уже представленными на рынке, является большая простота в использовании. Например, что касается QR-кодов, для их считывания нужен смартфон с установленным приложением – в отдельных случаях его можно забыть, в нем может разрядиться батарея, и тогда совершить платеж будет невозможно. Что касается биометрии, то нужные «реквизиты» для инициирования платежа у человека всегда с собой </p> </blockquote> <p> Однако биометрия имеет и ряд специфических проблемных моментов, решение которых должны проработать как интеграторы, так и организации торговли. Один из них связан с вступлением в силу Закона о защите персональных данных: получаемые биометрические данные должны быть надежно защищены. Кроме того, технологически необходимо проработать моменты, которые делают невозможным мошеннические действия, (например, демонстрация фотографии для инициации платежа или изготовление маски), добавив в случае совершения платежей на большую сумму дополнительные способы идентификации плательщика. </p> <p> Однако эксперты на форуме заявляли, что подобные опасения вряд ли имеют право на существование, они повторяют историю с началом хождения банковских карт с бесконтактным интерфейсом. Тогда общественность пугали, что в транспорте мошенники могут ходить с мобильными терминалами и считывать данные с карт – это породило целый бум портмоне с «защитой» от считывания. В качестве положительного примера приводили запуск оплаты с помощью биометрии в Московском метрополитене. В метро Минска на одной из станций также запущен биометрический сервис «Смотри и проходи», когда пассажир после предварительной регистрации в системе может идентифицировать себя и инициировать платеж с помощью своего лица. </p>

2021-10-22

Primepress

Primepress ltd
220074
Belarus
Minsk
+37529184 06 73
primepress.by

QR-платежи, биометрия – какие новые технологии предлагают торговле и сервису

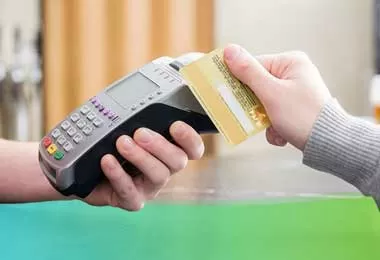
QR-платежи, биометрия – какие новые технологии предлагают торговле и сервисуМИНСК, 22 октября – ПраймПресс. Какие новые технологии предлагают разработчики банковскому сектору, а банки – своим клиентам – об этом шла речь на Международном форуме по банковским информационным технологиям «БАНКИТ-2021», который прошел в октябре. Среди наиболее перспективных трендов – расширение карточных платежей, использования QR-кодов и биометрии.

На форуме отмечалось активное развитие безналичных расчетов. Так, по данным Нацбанка Беларуси по состоянию на 1 июля этого года на руках населения насчитывалось 15,3 млн банковских платежных карт. При этом доля безналичных платежей в объектах торговли и сервиса превышает 50%.

Универсальная система для всех

Начальник Главного управления платежной системы и цифровых технологий Национального банка Беларуси Татьяна Рускевич обозначила одну из проблем развития бесконтактных технологий – отсутствие единого решения и большое число разных специализированных приложений, которые работают с ними. Поэтому в ближайшее время в Беларуси ожидается появление унифицированного решения, способного работать с различными системами безналичных платежей.
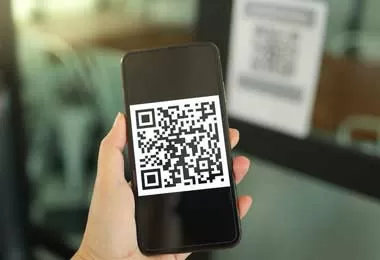
QR-платежи, биометрия – какие новые технологии предлагают торговле и сервисуКак отметила Рускевич, в последнее время на рынок выходит большое количество приложений, организации торговли и сервиса предлагают свои программы лояльности, использующие пластиковые карты. Аналогичная ситуация с проездом в общественном транспорте, где пассажиру предлагают варианты оплаты с помощью нескольких QR-кодов.

«Человек начинает искать нужный код. Зачем? Если можно для тех, кто не хочет ставить мобильное приложение каждого банка, иметь одно единственное универсальное приложение, которое будет читать любой QR-код, с помощью которого можно будет оплатить в любом магазине. Поэтому мы начали разработку Национальной платежной системы универсальных платежей. В ближайшее время мы разработаем инструкцию и доведем до всех банков и их разработчиков», - сказала представитель Нацбанка

QR идет на рынки и в вендинг

Одним из перспективных направлений в безналичных расчетах является использование QR-кодов. Все начиналось с кодов, которые были сгенерированы продавцом товаров или услуг – в них была информация о товаре и его стоимости. Смартфон покупателя считывал в специальном приложении этот код, генерировал квитанцию на оплату, пользователь ее подтверждал – и транзакция проходила. Сейчас уже работают технологии, в которых QR-код может генерироваться покупателем или кассовой системой продавца.

«У нас более 20 тыс подключений в год точек совершения транзакций, - рассказал в ходе форума генеральный директор компании WLO Олег Кондратенко. - Перспектива - рост количества точек и предоставление пользователям дополнительного сервиса. Если у нас будет 600 тыс пользователей этой технологии, то они должны получить что-то дополнительное, пользуясь QR. Если это вендинговый автомат, не нужно искать мелочь, если аттракционы в парке – отсутствие очередей на оплату, если магазин - экономия бумаги, времени кассира благодаря выдаче электронного чека, который можно посмотреть в любое время. Продавец выполняет все требования МНС, работает в «белом» поле, снижает издержки, повышает прибыль и налогооблагаемую базу».
QR-платежи, биометрия – какие новые технологии предлагают торговле и сервисуПо его словам, перспективными сегментами, в которых ожидается рост использования QR-технологии, являются те, где сейчас мало безналичных платежей, например, рынки.

«Стоимость эквайринга для QR-платежей существенно ниже традиционных видов эквайринга - 0,4-0,5% против 2-5% - снижается порог входа, меньше стоимость владения, ниже требования к уровню продавца для использования. Основополагающим является то, чтобы стоимость эквайринга позволяла его использовать даже продавцу пучка зелени. Дальше будет развитие сервиса, например, в автоматах по продаже воды, куда копейки неудобно бросать – для эффективности на него клеится наклейка с QR-кодом. Он позволяет снимать деньги в банкомате без карты, когда можно сканировать наклейку с QR-кодом и получить деньги», - рассказал Кондратенко.

Право на жизнь – у простых и недорогих технологий

По мнению представителей ритейла, наиболее значимым фактором при внедрении новых платежных инструментов является простота подключения к новому платежному сервису, низкие издержки на доработку уже имеющегося программного обеспечения, отсутствие необходимости или низкая стоимость дозакупки оборудования, а также простота обучения работы с ним кассиров.

Как отметила представитель Нацбанка, в первую очередь в стране развивается инфраструктура, ориентированная на прием платежей по банковским картам. Но новые точки, открываемые субъектами малого бизнеса, к которым выдвигаются требования о необходимости приема безналичных платежей, для снижения затрат по сравнению с традиционными карточными терминалами могли бы оснащаться оборудованием, принимающем только QR.

«Когда мы идем в историю инициации платежа с помощью иных способов, например, QR, то нужен смартфон, это ограничение. С МНС мы будем расширять количество точек, где можно будет заменить традиционный терминал на тот, который будет работать только с QR-кодами. Но это будет не повсеместно: если это сеть по продаже продуктов, заменить только на QR нельзя, не очень хорошо с точки зрения потребителя. Но если там продают автомобили, то, видимо, большинство будет довольно», - отметила Рускевич.

Заплатить лицом – уже реальность

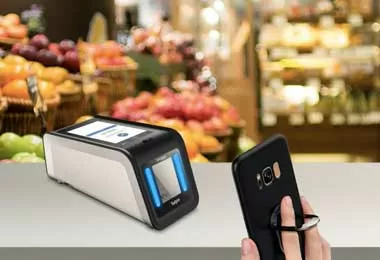
Участники форума отмечали в качестве перспективной для инициирования платежей использование технологии, связанной с биометрией. Под биометрией понимают разные данные о параметрах человека (изображение лица, отпечатков, сетчатки глаза, голоса и т.п.). Пока биометрию используют отдельные банки для идентификации пользователя, ее внедрение в технологии торговли является следующим шагом.

Преимуществом платежных технологий, связанных с биометрией, по сравнению с другими, уже представленными на рынке, является большая простота в использовании. Например, что касается QR-кодов, для их считывания нужен смартфон с установленным приложением – в отдельных случаях его можно забыть, в нем может разрядиться батарея, и тогда совершить платеж будет невозможно. Что касается биометрии, то нужные «реквизиты» для инициирования платежа у человека всегда с собой

Однако биометрия имеет и ряд специфических проблемных моментов, решение которых должны проработать как интеграторы, так и организации торговли. Один из них связан с вступлением в силу Закона о защите персональных данных: получаемые биометрические данные должны быть надежно защищены. Кроме того, технологически необходимо проработать моменты, которые делают невозможным мошеннические действия, (например, демонстрация фотографии для инициации платежа или изготовление маски), добавив в случае совершения платежей на большую сумму дополнительные способы идентификации плательщика.

Однако эксперты на форуме заявляли, что подобные опасения вряд ли имеют право на существование, они повторяют историю с началом хождения банковских карт с бесконтактным интерфейсом. Тогда общественность пугали, что в транспорте мошенники могут ходить с мобильными терминалами и считывать данные с карт – это породило целый бум портмоне с «защитой» от считывания. В качестве положительного примера приводили запуск оплаты с помощью биометрии в Московском метрополитене. В метро Минска на одной из станций также запущен биометрический сервис «Смотри и проходи», когда пассажир после предварительной регистрации в системе может идентифицировать себя и инициировать платеж с помощью своего лица.

2021-10-22

Возврат к списку

Обзоры
«Прайм Эксперт» №40 от 16 октября: прогнозы МВФ, ЕАБР и ЕФСР, бюджет-2027 и рейтинги банков
Свежий выпуск еженедельного обзора «Прайм Эксперт» – экономика и бизнес Беларуси за неделю №40 от 16 октября. Для руководителей крупных компаний, банкиров и представителей регуляторов мы собрали главное: макропрогнозы, решения властей, изменения в регулировании, новости реального сектора и финансового сектора.
16 Октября 2026
«Прайм Эксперт» №39: промышленная кооперация в ЕАЭС, банки и макроэкономика Беларуси
В выпуске еженедельного обзора «Прайм Эксперт» (№39 (518) за 2 - 9 октября 2026 г) — заседание Евразийского межправительственного совета в Минске и предложение Беларуси перезагрузить подход к промышленной кооперации в ЕАЭС, динамика денежно-кредитного рынка и ключевые события в банковском секторе, а также макроэкономические индикаторы и отраслевые новости.
12 Октября 2026
Вышел «Прайм Эксперт» №37: арендное жилье, санкции США, СПОТ и ставки банков за одну неделю
Вышел еженедельный обзор компании ПраймПресс «Прайм Эксперт» №37 (516) от 25 сентября 2026 г. Мы собираем факты экономики и бизнеса Беларуси за неделю в одной сводке — по рубрикам, с датами, цифрами и формулировками первоисточников, с комментариями наших аналитиков и отраслевых экспертов. Выпуск адресован крупному бизнесу, банкам и регуляторам: чтобы не пропускать отраслевые решения и получать свежую аналитику.
28 Сентября 2026
Проект новых правил лицензирования в Беларуси отправлен на доработку
Бизнесу следует учитывать возможное расширение лицензирования в Беларуси при планировании инвестиций в частную медицину, образовательные проекты и сервисную инфраструктуру. Президент Беларуси Александр Лукашенко на совещании 10 сентября поручил комплексно переработать подготовленный Министерством экономики законопроект и оценить последствия предлагаемых ограничений для экономики.
11 Сентября 2026
Потребительский рынок Республики Беларусь: Тенденции и прогнозы. Январь–Июнь 2026
Аналитическая группа ПраймПресс выпустила свежий обзор потребительского рынка Республики Беларусь, в котором содержится актуальная аналитика по макроэкономике, розничному обороту, рынку труда, финансам ритейла. Обзор адресован специалистам по закупкам, аналитикам, финансовым менеджерам и руководителям, работающим в рознице, банковском сегменте и производстве потребительских товаров.
18 Августа 2026
Все обзоры
ПраймПресс - интернет-ресурс для бизнеса
  • О нас
  • Услуги
  • Реклама
  • Договор оферты
  • Политика перепечатки и распространения информации
  • Контакты
Общество с ограниченной ответственностью «ПраймПресс» (ООО «ПраймПресс»);
Юридический адрес: 220074, Республика Беларусь, г.Минск ул.Харьковская,90, пом.16;
Свидетельство о государственной регистрации юридического лица выдано Минским горисполкомом 15 апреля 2016 г. Регистрационный номер 192636246
Оказываем услуги юридическим лицам, физическим лицам и ИП, не являемся интернет-магазином
Нет лицензирования
9.00-18.00, в будние дни
+375 (29) 1840673
info@primepress.by
                           

Visa MastercardSecure Mastercard Belcart E-POS

Подпишитесь на наш Telegram

Актуальная информация и свежие новости экономики и бизнеса!

Подписаться на канал