Валютный рынок Республики Беларусь, октябрь 2017 г
<p> МИНСК, 19 октября - Аналитическое агентство ПраймПресс. Ситуация на валютном рынке Беларуси остается стабильной благодаря балансу спроса и предложения. При этом особый вклад вносит население. Стремясь поддерживать уровень потребления, физические лица непрерывно сдают валюту уже на протяжении 20 месяцев. За это время они продали банкам валюты на 3,7 млрд долл. Тем не менее, обменный курс белорусского рубля ослабляется быстрее, чем ожидал регулятор. </p> <p> ПРОГНОЗ УЖЕ «ПРЕВЫШЕН» </p> <p> Летом Минэкономики вместе с иными госорганами разрабатывало проект прогноза социально-экономического развития Беларуси на 2018 г. Согласно летнему варианту проекта, в целевом сценарии (рост ВВП на 3,4%) среднегодовой курс белорусского рубля к доллару на 2018 г должен был составить около 2,00 бел руб за 1 долл при курсе на конец года в 2,05 бел руб за 1 долл. </p> <p> Среднегодовой курс евро в 2018 г оценивался властями в 2,18 бел руб за 1 евро, курс на конец года – в 2,23 бел руб за 1 евро. По проекту прогноза, среднегодовой курс российского рубля к белорусскому на 2018 г был определен в 3,31 бел руб за 100 рос руб, курс на конец года – 3,36 бел руб за 100 рос руб. </p> <p> Фактические средние официальные курсы за январь-сентябрь 2017 г сложились следующими: 1,91 бел руб за 1 долл, 2,13 бел руб за 1 евро и 3,28 бел руб за 100 рос руб. В октябре белорусский рубль в среднем продолжил обесцениваться ко всем трем валютам корзины Национального банка Беларуси (НББ). Поэтому средние курсы за январь-октябрь будут еще выше. </p> <p> На 19 октября номинальный курс белорусского рубля составил к доллару 1,9585 бел руб за 1 долл, к евро – 2,3030 бел руб, к российскому рублю – 3,4180 бел руб за 100 рос руб (см. диаграмму 1). По отношению к курсам на начало 2017 г белорусский рубль номинально не укрепился и не ослаб к доллару, на 12,6% ослаб к евро и на 5,4% подешевел к российскому рублю. </p> <p> Диаграмма 1. </p> <p> <img src="/upload/medialibrary/b19/content_img.png"><br> </p> <p> Выходит, что всего через несколько месяцев после составления летний проект прогноза на 2018 г в части курсовых оценок во многом утратил свою актуальность. К российскому рублю и евро белорусский рубль девальвировался гораздо быстрее, чем ожидали власти. </p> <p> Ослабление белорусского рубля к евро и российскому рублю связано с ростом курсов этих валют к доллару. Если в начале 2017 г котировки по паре евро/доллар находились возле 1,04-1,05, то с осени эта пара колеблется уже в диапазоне 1,18-1,20. Аналогично российский рубль укрепился к доллару с 60 рос руб за 1 долл в начале 2017 г до 57-58 рос руб за 1 долл осенью. </p> <p> ПРЕДЛОЖЕНИЕ ВАЛЮТЫ СОХРАНЯЕТСЯ </p> <p> В июне 2017 г в матрицу мер экономической политики и структурных преобразований в Республике Беларусь, поддерживаемых кредитом Евразийского фонда стабилизации и развития, были включены дополнительные контрольные показатели. В их число вошло снижение нормы обязательной продажи валютной выручки предприятиями-экспортерами с 20% до 10%. </p> <p> Уменьшение норматива продажи валютной выручки экспортерами должно было быть произведено до 1 октября 2017 г и было вписано в матрицу как показатель для получения шестого транша. 6 сентября правление НББ приняло соответствующее постановление о размере норматива, которое вступило в силу с 1 октября. </p> <p> Как видно из статистики ежедневных колебаний официальных курсов (см. диаграмму 2), снижение норматива не привело к повышению волатильности на биржевых торгах валютами корзины НББ. Во II полугодии размах колебаний официальных курсов к предыдущему дню составил от минус 0,84% до +0,83%. Ситуацию на валютных торгах на Белорусской валютно-фондовой бирже (БВФБ) за этот период можно охарактеризовать как устойчиво стабильную. </p> <p> Диаграмма 2. </p> <p> <img src="/upload/medialibrary/6b5/content_img.png"><br> </p> <p> Весьма вероятно, что стабильность ситуации с торгами валютой на БВФБ теперь поддерживают так называемые маркет-мейкеры. Маркет-мейкером валютного рынка по финансовым инструментам USD/BYN_TOD, EUR/BYN_TOD, RUB/BYN_TOD с июня 2017 г является Банк Москва-Минск, с июля 2017 г – Беларусбанк. Как маркет-мейкеры эти банки обязаны регулярно выставлять определенный согласованный объем заявок на покупку и продажу валюты. Стоит отметить, что оба банка государственные, причем в первом НББ выступает мажоритарным акционером. </p> <p> 18 октября председатель правления НББ Павел Каллаур заявил, что в 2018 г регулятор планирует полностью отказаться от нормы продажи валютной выручки. Вместе с тем, конкретные сроки отмены обязательной продажи Каллаур не назвал, пояснив, что их определение требует отдельного анализа. </p> <p> КОРЗИНА ВАЛЮТ ВЫРОСЛА БОЛЬШЕ ПРОГНОЗА </p> <p> В октябре 2016 г начальник главного управления монетарной политики и экономического анализа НББ Дмитрий Мурин сообщил оценку динамики стоимости трехвалютной корзины в 2017 г. По тогдашнему прогнозу регулятора, стоимость корзины валют должна была вырасти на 3-4%. </p> <p> Судя по тому, что к 19 октября НББ позволил корзине вырасти более чем на 5% (см. диаграмму 3), прежние оценки были скорректированы. Главный вклад в изменение стоимости корзины внесло укрепление евро. </p> <p> Диаграмма 3. </p> <p> <img src="/upload/medialibrary/f2e/content_img.png"><br> </p> <p> РЕАЛЬНЫЙ ЭФФЕКТИВНЫЙ КУРС ОСЛАБИЛСЯ ВОПРЕКИ ОЖИДАНИЯМ РЕГУЛЯТОРА </p> <p> На ежемесячной основе специалисты НББ рассчитывают и публикуют индексы реального курса белорусского рубля к валютам стран, которые являются основными внешнеторговыми партнерами Беларуси. Реальный курс учитывает не только изменение номинального соотношения обмена между валютами, но и разную скорость инфляции в странах, валюты которых сравниваются. </p> <p> Более быстрый рост цен в одной из стран съедает часть или даже все преимущество, полученное товарами данной страны перед товарами другой за счет ослабления номинального курса. Это происходит потому, что стоимость товаров, выраженная в валюте другой страны, увеличивается быстрее, чем стоимость идентичного товара, производимого конкурентом в стране, где инфляция относительно низкая. Иными словами, более низкая инфляция улучшает условия для экспорта, более высокая – ухудшает. </p> <p> Реальный эффективный курс (РЭК) получается при суммировании всех реальных курсов национальной валюты к валютам стран-партнеров с учетом их долей в общем товарообороте. РЭК отображает изменение ценовой конкурентоспособности белорусского экспорта в целом. </p> <p> Осенью 2016 г НББ предполагал, что реальный курс белорусского рубля за 2017 г останется неизменным. Однако на практике в сентябре по отношению к декабрю 2016 г произошло ослабление РЭК на 6,6% (см. диаграмму 4). </p> <p> Диаграмма 4. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/213/content_img.webp"><br> </p> <p> Если сравнивать не месяцы, а более длительные периоды (нарастающим итогом), то ослабление РЭК остается (см. диаграмму 5), но происходит только за счет подвижек по реальному курсу к российскому рублю, а не к российскому рублю и евро. Уже сейчас можно сказать, что в наибольшем выигрыше оказываются экспортеры в РФ. И это не случайно, так как именно туда Беларусь продает сложнотехническую продукцию. </p> <p> Диаграмма 5. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/0ed/content_img.webp"><br> </p> <p> КУРС К РОССИЙСКОМУ РУБЛЮ СЛЕДУЕТ ЗА ДИНАМИКОЙ ЦЕН НА НЕФТЬ </p> <p> Номинальный курс белорусского рубля к российскому в основном следует за динамикой цен на нефть (см. диаграмму 6). В сентябре российская нефть марки Urals обновляла ценовые максимумы образца июля 2015 г. Поэтому неудивительно, что котировки по паре RUB/BYN на торгах БВФБ тоже били рекорды. </p> <p> В октябре 2017 г цены на мировом нефтяном рынке остались возле локальных максимумов. По этой причине курс белорусского рубля держится выше 3,4 бел руб за 100 рос руб. Если нефть не начнет новое падение, то и обратные движения вниз за отметку 3,4 вряд ли стоит ожидать. </p> <p> Диаграмма 6. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/9d7/content_img.webp"><br> </p> <p> УГРОЗ ПОКА НЕ ПРОСМАТРИВАЕТСЯ </p> <p> Пока не просматривается особых угроз для белорусского рубля с точки зрения достаточности золотовалютных резервов (ЗВР) властей и положения на внутреннем валютном рынке. </p> <p> С помощью крупных заимствований на внешних рынках капитала (около 2,3 млрд долл на чистой основе) НББ и Минфин нарастили ЗВР Беларуси до максимального значения с 1 октября 2013 г. Если использовать как показатель напряженности соотношение ЗВР и рублевой денежной массы, то теперь оно находится около трехлетних минимумов. </p> <p> Другое дело, что в состав резервов НББ к текущему моменту входят в основном долговые ресурсы. По данным рейтингового агентства S&P, около 4 млрд долл представляют собой депозиты Минфина в НББ, 2 млрд долл – внутренние долги НББ (валютные облигации) и 1,4 млрд долл – внешние долги регулятора (облигации и кредиты). </p> <p> НАСЕЛЕНИЕ ПРОДОЛЖАЕТ ПРОДАВАТЬ ВАЛЮТУ </p> <p> Закономерно, что, хорошо ориентируясь в реальном положении, руководство НББ ставит задачу по наращиванию ЗВР за счет недолговых источников. 18 октября Павел Каллаур заявил, что на сегодня Беларусь в состоянии увеличивать ЗВР без влезания в долги на 1-1,5 млрд долл в год. Главным источником формирования бездолговых валютных поступлений остается внутренний рынок и, в частности, чистая продажа валюты населением (см. диаграмму 7). </p> <p> Диаграмма 7. </p> <p> <img src="/upload/medialibrary/fd0/content_img.png"><br> </p> <p> Стремясь поддерживать уровень потребления, физические лица непрерывно сдают валюту уже на протяжении 20 месяцев. С февраля 2016 г население продало банкам больше валюты, чем купило у них, на 3,7 млрд долл. </p> <p> На 1 октября 2017 г граждане держали на срочных валютных депозитах без малого 6,8 млрд долл, на счетах до востребования – свыше 600 млн долл. При условии, что правительство не будет форсировать рост доходов населения вне связи с темпами увеличения производительности труда, запаса валюты физлиц хватит как минимум на остаток 2017 г и на весь 2018 г. </p> <p> Негативное сальдо покупки-продажи валюты юрлицами-резидентами образовалось в основном за август и сентябрь. Однако и данное явление можно объяснить объективными причинами. Во II полугодии по очереди встают на капремонты рудоуправления Беларуськалия. Капремонты на Нафтане проходили с 9 августа по 17 сентября, а на Мозырском НПЗ начались 17 сентября и завершатся 31 октября. </p> <p> Поскольку калийный комбинат и НПЗ являются основными добытчиками валюты за пределами СНГ, их ремонты вызывают снижение поступления экспортной выручки. Соответственно, объем предложения валюты на внутреннем рынке падает. </p> <p> Нормализация ситуации с предложением валюты внутри Беларуси произойдет в ноябре-декабре. Впрочем, изменения к лучшему почти гарантированно случатся и в октябре, так как на этот месяц выпадает период уплаты квартальных налогов. В это время предприятия-резиденты становятся донором валюты для бюджета и банков. </p> <p> Таким образом, в 2018 г курсовые колебания по внешнему контуру продолжат определять конъюнктура рынков удобрений и нефти, по внутреннему контуру – предложение валюты со стороны населения. Мощный рычаг влияния на возможный объем поступлений у властей есть лишь во втором случае. </p>
2017-10-19
Primepress
МИНСК, 19 октября - Аналитическое агентство ПраймПресс. Ситуация на валютном рынке Беларуси остается стабильной благодаря балансу спроса и предложения. При этом особый вклад вносит население. Стремясь поддерживать уровень потребления, физические лица непрерывно сдают валюту уже на протяжении 20 месяцев. За это время они продали банкам валюты на 3,7 млрд долл. Тем не менее, обменный курс белорусского рубля ослабляется быстрее, чем ожидал регулятор.
ПРОГНОЗ УЖЕ «ПРЕВЫШЕН»
Летом Минэкономики вместе с иными госорганами разрабатывало проект прогноза социально-экономического развития Беларуси на 2018 г. Согласно летнему варианту проекта, в целевом сценарии (рост ВВП на 3,4%) среднегодовой курс белорусского рубля к доллару на 2018 г должен был составить около 2,00 бел руб за 1 долл при курсе на конец года в 2,05 бел руб за 1 долл.
Среднегодовой курс евро в 2018 г оценивался властями в 2,18 бел руб за 1 евро, курс на конец года – в 2,23 бел руб за 1 евро. По проекту прогноза, среднегодовой курс российского рубля к белорусскому на 2018 г был определен в 3,31 бел руб за 100 рос руб, курс на конец года – 3,36 бел руб за 100 рос руб.
Фактические средние официальные курсы за январь-сентябрь 2017 г сложились следующими: 1,91 бел руб за 1 долл, 2,13 бел руб за 1 евро и 3,28 бел руб за 100 рос руб. В октябре белорусский рубль в среднем продолжил обесцениваться ко всем трем валютам корзины Национального банка Беларуси (НББ). Поэтому средние курсы за январь-октябрь будут еще выше.
На 19 октября номинальный курс белорусского рубля составил к доллару 1,9585 бел руб за 1 долл, к евро – 2,3030 бел руб, к российскому рублю – 3,4180 бел руб за 100 рос руб (см. диаграмму 1). По отношению к курсам на начало 2017 г белорусский рубль номинально не укрепился и не ослаб к доллару, на 12,6% ослаб к евро и на 5,4% подешевел к российскому рублю.
Диаграмма 1.
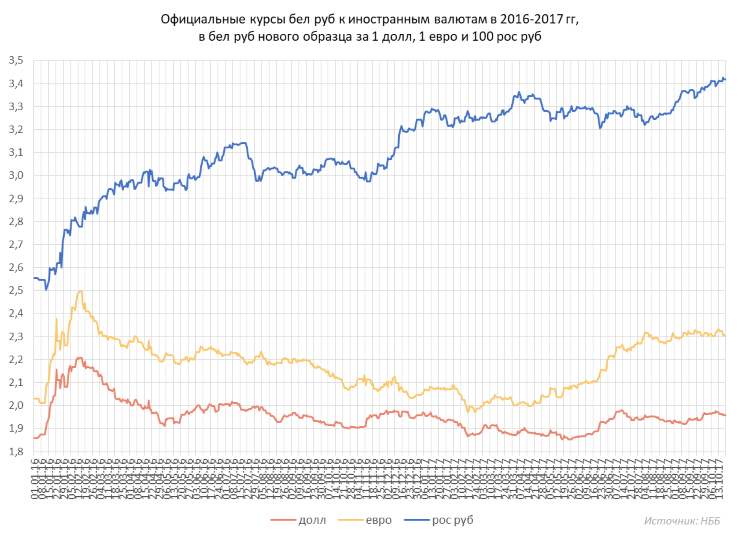
Выходит, что всего через несколько месяцев после составления летний проект прогноза на 2018 г в части курсовых оценок во многом утратил свою актуальность. К российскому рублю и евро белорусский рубль девальвировался гораздо быстрее, чем ожидали власти.
Ослабление белорусского рубля к евро и российскому рублю связано с ростом курсов этих валют к доллару. Если в начале 2017 г котировки по паре евро/доллар находились возле 1,04-1,05, то с осени эта пара колеблется уже в диапазоне 1,18-1,20. Аналогично российский рубль укрепился к доллару с 60 рос руб за 1 долл в начале 2017 г до 57-58 рос руб за 1 долл осенью.
ПРЕДЛОЖЕНИЕ ВАЛЮТЫ СОХРАНЯЕТСЯ
В июне 2017 г в матрицу мер экономической политики и структурных преобразований в Республике Беларусь, поддерживаемых кредитом Евразийского фонда стабилизации и развития, были включены дополнительные контрольные показатели. В их число вошло снижение нормы обязательной продажи валютной выручки предприятиями-экспортерами с 20% до 10%.
Уменьшение норматива продажи валютной выручки экспортерами должно было быть произведено до 1 октября 2017 г и было вписано в матрицу как показатель для получения шестого транша. 6 сентября правление НББ приняло соответствующее постановление о размере норматива, которое вступило в силу с 1 октября.
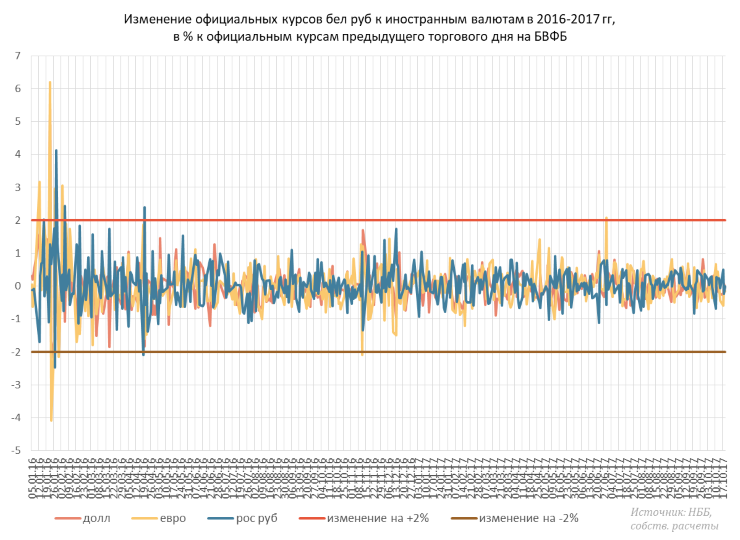
Как видно из статистики ежедневных колебаний официальных курсов (см. диаграмму 2), снижение норматива не привело к повышению волатильности на биржевых торгах валютами корзины НББ. Во II полугодии размах колебаний официальных курсов к предыдущему дню составил от минус 0,84% до +0,83%. Ситуацию на валютных торгах на Белорусской валютно-фондовой бирже (БВФБ) за этот период можно охарактеризовать как устойчиво стабильную.
Диаграмма 2.
Весьма вероятно, что стабильность ситуации с торгами валютой на БВФБ теперь поддерживают так называемые маркет-мейкеры. Маркет-мейкером валютного рынка по финансовым инструментам USD/BYN_TOD, EUR/BYN_TOD, RUB/BYN_TOD с июня 2017 г является Банк Москва-Минск, с июля 2017 г – Беларусбанк. Как маркет-мейкеры эти банки обязаны регулярно выставлять определенный согласованный объем заявок на покупку и продажу валюты. Стоит отметить, что оба банка государственные, причем в первом НББ выступает мажоритарным акционером.
18 октября председатель правления НББ Павел Каллаур заявил, что в 2018 г регулятор планирует полностью отказаться от нормы продажи валютной выручки. Вместе с тем, конкретные сроки отмены обязательной продажи Каллаур не назвал, пояснив, что их определение требует отдельного анализа.
КОРЗИНА ВАЛЮТ ВЫРОСЛА БОЛЬШЕ ПРОГНОЗА
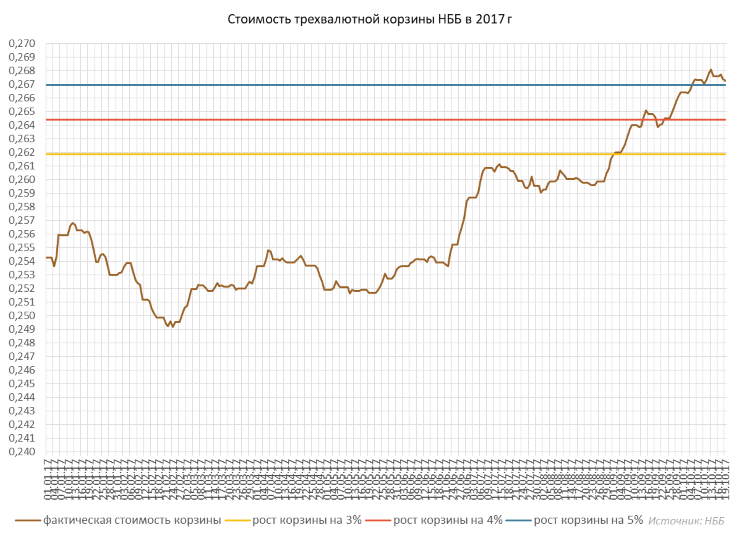
В октябре 2016 г начальник главного управления монетарной политики и экономического анализа НББ Дмитрий Мурин сообщил оценку динамики стоимости трехвалютной корзины в 2017 г. По тогдашнему прогнозу регулятора, стоимость корзины валют должна была вырасти на 3-4%.
Судя по тому, что к 19 октября НББ позволил корзине вырасти более чем на 5% (см. диаграмму 3), прежние оценки были скорректированы. Главный вклад в изменение стоимости корзины внесло укрепление евро.
Диаграмма 3.
РЕАЛЬНЫЙ ЭФФЕКТИВНЫЙ КУРС ОСЛАБИЛСЯ ВОПРЕКИ ОЖИДАНИЯМ РЕГУЛЯТОРА
На ежемесячной основе специалисты НББ рассчитывают и публикуют индексы реального курса белорусского рубля к валютам стран, которые являются основными внешнеторговыми партнерами Беларуси. Реальный курс учитывает не только изменение номинального соотношения обмена между валютами, но и разную скорость инфляции в странах, валюты которых сравниваются.
Более быстрый рост цен в одной из стран съедает часть или даже все преимущество, полученное товарами данной страны перед товарами другой за счет ослабления номинального курса. Это происходит потому, что стоимость товаров, выраженная в валюте другой страны, увеличивается быстрее, чем стоимость идентичного товара, производимого конкурентом в стране, где инфляция относительно низкая. Иными словами, более низкая инфляция улучшает условия для экспорта, более высокая – ухудшает.
Реальный эффективный курс (РЭК) получается при суммировании всех реальных курсов национальной валюты к валютам стран-партнеров с учетом их долей в общем товарообороте. РЭК отображает изменение ценовой конкурентоспособности белорусского экспорта в целом.
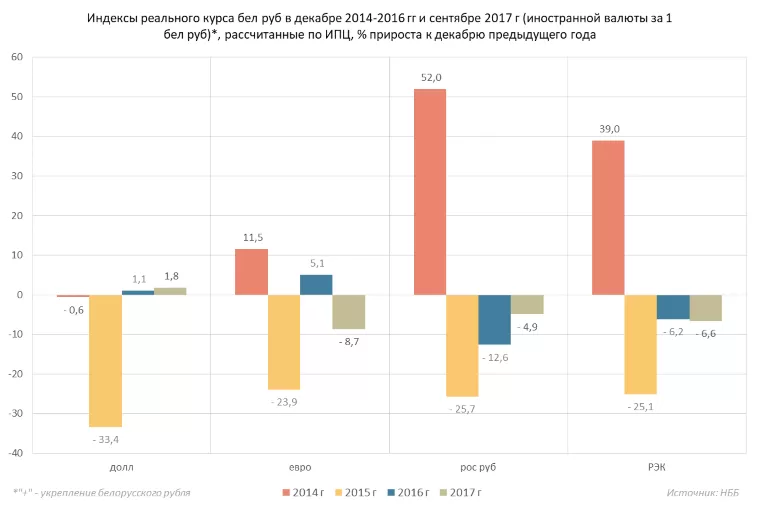
Осенью 2016 г НББ предполагал, что реальный курс белорусского рубля за 2017 г останется неизменным. Однако на практике в сентябре по отношению к декабрю 2016 г произошло ослабление РЭК на 6,6% (см. диаграмму 4).
Диаграмма 4.
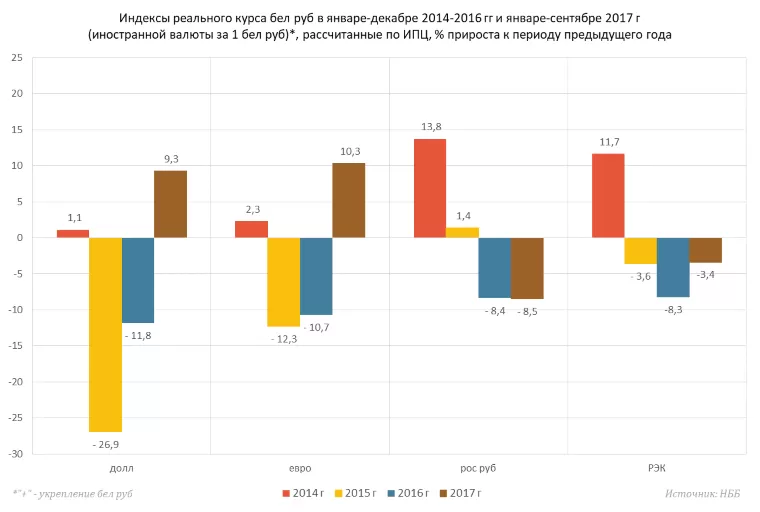
Если сравнивать не месяцы, а более длительные периоды (нарастающим итогом), то ослабление РЭК остается (см. диаграмму 5), но происходит только за счет подвижек по реальному курсу к российскому рублю, а не к российскому рублю и евро. Уже сейчас можно сказать, что в наибольшем выигрыше оказываются экспортеры в РФ. И это не случайно, так как именно туда Беларусь продает сложнотехническую продукцию.
Диаграмма 5.
КУРС К РОССИЙСКОМУ РУБЛЮ СЛЕДУЕТ ЗА ДИНАМИКОЙ ЦЕН НА НЕФТЬ
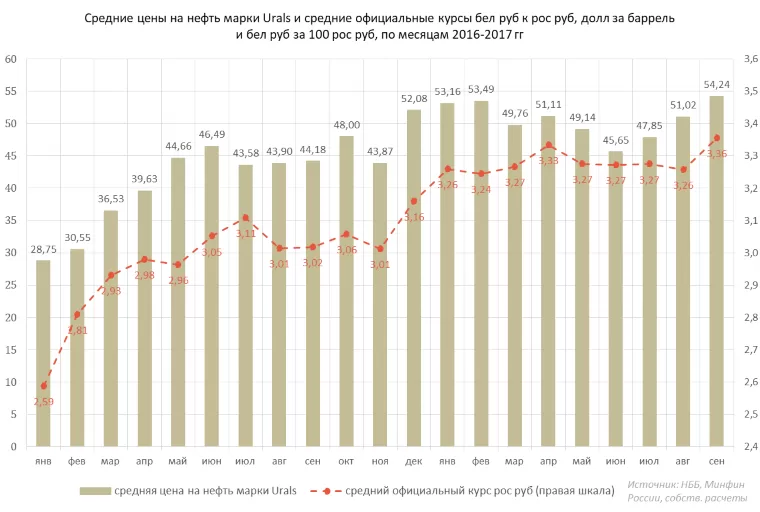
Номинальный курс белорусского рубля к российскому в основном следует за динамикой цен на нефть (см. диаграмму 6). В сентябре российская нефть марки Urals обновляла ценовые максимумы образца июля 2015 г. Поэтому неудивительно, что котировки по паре RUB/BYN на торгах БВФБ тоже били рекорды.
В октябре 2017 г цены на мировом нефтяном рынке остались возле локальных максимумов. По этой причине курс белорусского рубля держится выше 3,4 бел руб за 100 рос руб. Если нефть не начнет новое падение, то и обратные движения вниз за отметку 3,4 вряд ли стоит ожидать.
Диаграмма 6.
УГРОЗ ПОКА НЕ ПРОСМАТРИВАЕТСЯ
Пока не просматривается особых угроз для белорусского рубля с точки зрения достаточности золотовалютных резервов (ЗВР) властей и положения на внутреннем валютном рынке.
С помощью крупных заимствований на внешних рынках капитала (около 2,3 млрд долл на чистой основе) НББ и Минфин нарастили ЗВР Беларуси до максимального значения с 1 октября 2013 г. Если использовать как показатель напряженности соотношение ЗВР и рублевой денежной массы, то теперь оно находится около трехлетних минимумов.
Другое дело, что в состав резервов НББ к текущему моменту входят в основном долговые ресурсы. По данным рейтингового агентства S&P, около 4 млрд долл представляют собой депозиты Минфина в НББ, 2 млрд долл – внутренние долги НББ (валютные облигации) и 1,4 млрд долл – внешние долги регулятора (облигации и кредиты).
НАСЕЛЕНИЕ ПРОДОЛЖАЕТ ПРОДАВАТЬ ВАЛЮТУ
Закономерно, что, хорошо ориентируясь в реальном положении, руководство НББ ставит задачу по наращиванию ЗВР за счет недолговых источников. 18 октября Павел Каллаур заявил, что на сегодня Беларусь в состоянии увеличивать ЗВР без влезания в долги на 1-1,5 млрд долл в год. Главным источником формирования бездолговых валютных поступлений остается внутренний рынок и, в частности, чистая продажа валюты населением (см. диаграмму 7).
Диаграмма 7.
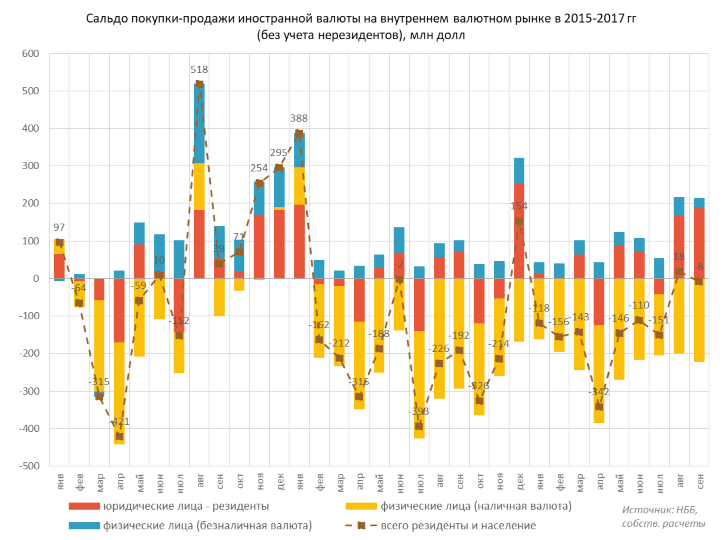
Стремясь поддерживать уровень потребления, физические лица непрерывно сдают валюту уже на протяжении 20 месяцев. С февраля 2016 г население продало банкам больше валюты, чем купило у них, на 3,7 млрд долл.
На 1 октября 2017 г граждане держали на срочных валютных депозитах без малого 6,8 млрд долл, на счетах до востребования – свыше 600 млн долл. При условии, что правительство не будет форсировать рост доходов населения вне связи с темпами увеличения производительности труда, запаса валюты физлиц хватит как минимум на остаток 2017 г и на весь 2018 г.
Негативное сальдо покупки-продажи валюты юрлицами-резидентами образовалось в основном за август и сентябрь. Однако и данное явление можно объяснить объективными причинами. Во II полугодии по очереди встают на капремонты рудоуправления Беларуськалия. Капремонты на Нафтане проходили с 9 августа по 17 сентября, а на Мозырском НПЗ начались 17 сентября и завершатся 31 октября.
Поскольку калийный комбинат и НПЗ являются основными добытчиками валюты за пределами СНГ, их ремонты вызывают снижение поступления экспортной выручки. Соответственно, объем предложения валюты на внутреннем рынке падает.
Нормализация ситуации с предложением валюты внутри Беларуси произойдет в ноябре-декабре. Впрочем, изменения к лучшему почти гарантированно случатся и в октябре, так как на этот месяц выпадает период уплаты квартальных налогов. В это время предприятия-резиденты становятся донором валюты для бюджета и банков.
Таким образом, в 2018 г курсовые колебания по внешнему контуру продолжат определять конъюнктура рынков удобрений и нефти, по внутреннему контуру – предложение валюты со стороны населения. Мощный рычаг влияния на возможный объем поступлений у властей есть лишь во втором случае.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал