Оценка последствий повышения рейтинга S&P для Беларуси
<p> МИНСК, 12 октября – Аналитическое агентство ПраймПресс. Рейтинговое агентство S&P повысило 6 октября долгосрочный кредитный рейтинг Беларуси на одну ступеньку – с уровня В- до В. Кредитный рейтинг страны был увеличен как для обязательств в национальной валюте, так и в иностранной. </p> <p> При этом аналитики S&P присвоили новый долгосрочный рейтинг со «стабильным» прогнозом. Такой же прогноз по долгосрочному рейтингу был дан 7 апреля, когда S&P подтвердили его на уровне В-. Краткосрочный суверенный рейтинг Беларуси и 7 апреля, и 6 октября остался неизменным – на уровне В. </p> <p> </p> <div class="highlighted-paragraph"> Для долгосрочного рейтинга от S&P существует 4 варианта прогноза – «позитивный», «негативный», «стабильный» и «развивающийся». В первом случае прогноз указывает на возможное повышение рейтинга при следующих пересмотрах, во втором – на вероятное понижение, в третьем – на неизменность, в четвертом рейтинг может как повыситься, так и снизиться. <div class="highlighted-caption"> <br> </div> </div> «Стабильный» прогноз по долгосрочным рейтингам отражает набор ожиданий агентства. Во-первых, внешнеэкономические дисбалансы Беларуси несколько уменьшатся, во-вторых, фискальная политика в 2017-2018 гг будет оставаться достаточно сдержанной, и в-третьих, правительство успешно рефинансирует долговые обязательства со сроками погашения после 2018 г. <p> В самом деле, согласно октябрьской прогнозной матрице S&P, баланс счета текущих операций (СТО) Беларуси будет постепенно улучшаться. Если фактическое сальдо СТО по отношению к ВВП в 2016 г составило минус 3,5%, а в 2013 г достигало минус 10%, то оценка на 2017 г равна минус 2,3%. </p> <p> На следующие три года S&P прогнозирует дальнейшее сжатие негативного сальдо СТО – с минус 2,2% от ВВП в 2018 г до минус 2% в 2020 г. В апрельском прогнозе отрицательное сальдо СТО ожидалось несколько худшим – от минус 3,2% к ВВП в 2017 г до минус 2,8% в 2020 г. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/ebd/content_img.webp"><br> </p> <p> Покрытие дефицита СТО требует привлечения финансирования по счету операций с капиталом либо по финансовому счету. <b>Поскольку сальдо операций по капитальному счету в Беларуси имеет околонулевые значения, дефицит СТО покрывается за счет заимствований по финансовому счету.</b> </p> <p> Средства по финансовому счету могут привлекаться в виде прямых, портфельных и прочих инвестиций. Прямые инвестиции обычно представляют собой вложения иностранных инвесторов в предприятия на территории Беларуси. Как портфельные инвестиции классифицируются долговые ценные бумаги типа еврооблигаций. Соответственно, <b>меньший размер «дыры» по СТО будет требовать меньших ПИИ и меньших заимствований через евробонды.</b> </p> <p> По сравнению с апрелем в S&P пересмотрели темповые показатели по экспорту. Если ранее прирост экспорта в реальном выражении на 2018-2020 гг прогнозировался в среднем на 2,5%, то теперь оценивается в 3-4%. Это сдвинуло в сторону улучшения соотношение экспорта и ВВП. В апреле ожидалась деградация доли экспорта в ВВП с 62% до 60%, а в октябре удельный вес экспорта был оставлен S&P неизменным – на уровне 62%. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/8df/content_img.webp"><br> </p> <p> В 2000-ых и в первой половине 2010-ых гг дефицит СТО возникал из-за дисбаланса во внешней торговле. В свою очередь, дисбаланс во внешней торговле образовывался вследствие «переинвестирования» – превышения суммы инвестиций над суммой сбережений. </p> <p> <b>Власти умышленно наращивали инвестиции ради достижения высоких валовых показателей по ВВП. </b>Так как рост директивных инвестиций не поддерживался в должной мере ростом сбережений, это приводило к увеличению импорта и дефицита внешнеторгового сальдо. </p> <p> В 2011 г разница между инвестициями и сбережениями составляла 8,2% ВВП, в 2013 г – 10,1%. <b>Текущий прогноз S&P предусматривает сокращение дисбаланса до 2%.</b> </p> <p> Характерно, что аналитики S&P улучшили оценку роста ВВП Беларуси на 2017 г и прогноз на трехлетний период. Планка прироста реального ВВП была поднята с 0% в апреле до 1,8% в октябре, а оценка на 2018-2020 гг – с 1-1,3% до 2-2,5%. </p> <p> Вместе с тем, в S&P подчеркнули, что <b>рост экономики Беларуси в ближайшее время будет носить циклический характер и будет обусловлен оживлением спроса в экономике России.</b> К этому стоит добавить, что ежегодного увеличения ВВП на 2-2,5% явно недостаточно для сокращения отставания между Беларусью и остальным миром. По данным отчета МВФ, в 2017-2020 гг экономики развивающихся стран будут расти на 4-4,5% ежегодно, а мировая экономика в целом – на 3% ежегодно. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/e34/content_img.webp"><br> </p> <p> Подушевой ВВП Беларуси в долларах номинально превысит значение за 2015 г только в 2019 г, уровень 2011 г не будет достигнут и в 2020 г. При сохранении низких темпов роста экономики пиковый ВВП на душу населения, показанный в 2014 г, может быть превышен лишь ближе к 2030 г. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/37b/content_img.webp"><br> </p> <p> Рост ВВП не будет ускорен методами фискального стимулирования. В S&P ожидают, что <b>правительство останется приверженным политике формирования профицитных бюджетов</b>. Сальдо исполнения бюджета широкого правительства стабилизируется на +1% от ВВП. Это предполагает бюджетную консолидацию и сохранение более ответственного, чем до кризиса 2014-2015 гг, подхода к расходам. </p> <p> Иными словами, фискальная политика продолжится в жестком ключе. <b>Жесткая фискальная политика сдерживает рост экономики за счет изъятия из нее ресурсов, которые потенциально могли быть задействованы для инвестирования</b>. </p> <p> С целью анализа кредитоспособности правительства и присвоения адекватного суверенного рейтинга S&P выделяет шесть основных рейтинговых факторов – эффективность институциональной системы и механизмов управления, структуру экономики и перспективы экономического роста, внешнюю ликвидность и международную инвестиционную позицию, финансовую гибкость и бюджетные показатели, долговую нагрузку, а также гибкость денежно-кредитной политики. </p> <p> Примечательно, что <b>по сравнению с апрелем «нейтральные» оценки получил такой фактор, как финансовая гибкость и бюджетные показатели, а также фактор долговой нагрузки</b>. Остальные четыре фактора остались с «негативными» оценками. </p> <p> В 2017-2020 гг S&P предполагает стабилизацию отношения госдолга к ВВП на уровне 40%. Весной аналитики агентства считали, что уровень госдолга будет нарастать от 42% до 45% ВВП. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/b95/content_img.webp"><br> </p> <p> <b>Повышение суверенного долгосрочного рейтинга создает более благоприятные условия для выхода Беларуси на рынок евробондов</b><b>.</b> О том, что размещение новых евробондов возможно уже в 2018 г, в конце сентября заявлял первый замминистра финансов Максим Ермолович. По мнению Ермоловича, выход на внешний рынок капитала дает возможность диверсифицировать инструменты заимствований, уйти от их двухстороннего характера и перейти на предсказуемые рыночные варианты привлечения средств. </p> <p> </p> <div class="highlighted-paragraph"> Дополнительным триггером к выходу на рынок евробондов может служить факт «стабильного» прогноза по суверенному рейтингу. Нет особого смысла медлить с размещением ценных бумаг, так как в ближайшее время кредитный рейтинг вряд ли улучшится. </div> <p> </p> <p> 11 октября вслед за суверенным кредитным рейтингом Беларуси S&P повысило долгосрочный кредитный рейтинг Банка БелВЭБ. В обосновании данного решения аналитики агентства отметили, что новое повышение рейтинга банка маловероятно в течение ближайших 12-18 месяцев, поскольку рейтинг банка ограничен уровнем суверенного рейтинга. Отсюда следует, что <b>как минимум до конца 2018 г скорее всего не изменится и рейтинг Беларуси.</b> </p> <p> <b>После улучшения кредитного рейтинга Беларуси в октябре к концу первой декады месяца котировки евробондов с погашением 28 февраля 2023 г выросли до 108% от номинала, а доходность упала до 5-5,2%.</b> Евробонды с погашением 29 июня 2027 г котировались на уровне 112% от номинала и с доходностью 6%. </p> <p> Однако не следует забывать, что <b>текущий суверенный рейтинг Беларуси не входит в так называемую «инвестиционную» категори</b>ю. По шкале S&P к «инвестиционным» относятся оценки кредитоспособности ААА, АА, А и ВВВ. Остальная группа рейтингов (ВВ, В, ССС, СС, С, SD и D) характеризует высокорискованных эмитентов. В финансовой среде эта категория называется «мусорной». </p> <p> Интерес кредиторов к ценным бумагам «мусорных» заемщиков объясняется высокой доходностью вложений в данные инструменты и имеет спекулятивный характер. Биржевые спекулянты чутко реагируют на любую информацию, которая может свидетельствовать об ухудшении кредитоспособности «мусорного» эмитента. </p> <p> В качестве хрестоматийного примера можно привести реакцию мирового рынка капитала на заявление главы государства о возможной реструктуризации госдолга, сделанное им в конце января 2015 г. В результате оговорки в моменте доходность еврооблигаций Беларуси с погашением летом 2015 г доходила до 47% годовых. </p> <p> Незначительное повышение долгосрочного суверенного рейтинга не способно существенно поменять степень доверия к стране у внешних кредиторов. </p> <p> </p>
2017-10-12
Primepress
МИНСК, 12 октября – Аналитическое агентство ПраймПресс. Рейтинговое агентство S&P повысило 6 октября долгосрочный кредитный рейтинг Беларуси на одну ступеньку – с уровня В- до В. Кредитный рейтинг страны был увеличен как для обязательств в национальной валюте, так и в иностранной.
При этом аналитики S&P присвоили новый долгосрочный рейтинг со «стабильным» прогнозом. Такой же прогноз по долгосрочному рейтингу был дан 7 апреля, когда S&P подтвердили его на уровне В-. Краткосрочный суверенный рейтинг Беларуси и 7 апреля, и 6 октября остался неизменным – на уровне В.
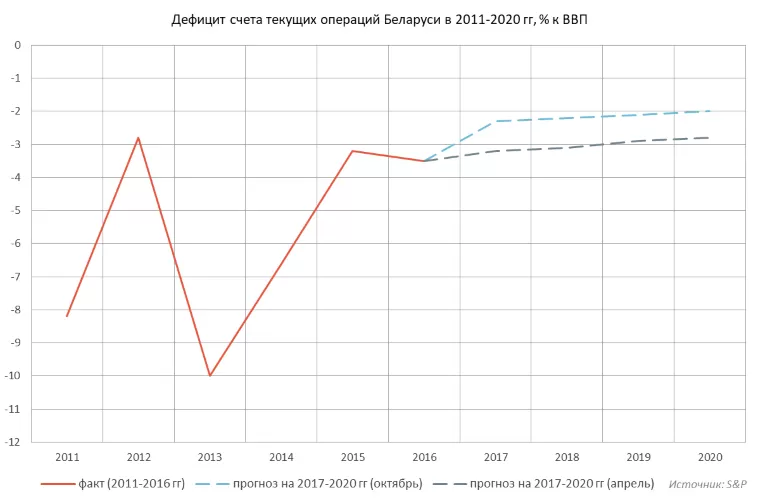
В самом деле, согласно октябрьской прогнозной матрице S&P, баланс счета текущих операций (СТО) Беларуси будет постепенно улучшаться. Если фактическое сальдо СТО по отношению к ВВП в 2016 г составило минус 3,5%, а в 2013 г достигало минус 10%, то оценка на 2017 г равна минус 2,3%.
На следующие три года S&P прогнозирует дальнейшее сжатие негативного сальдо СТО – с минус 2,2% от ВВП в 2018 г до минус 2% в 2020 г. В апрельском прогнозе отрицательное сальдо СТО ожидалось несколько худшим – от минус 3,2% к ВВП в 2017 г до минус 2,8% в 2020 г.
Покрытие дефицита СТО требует привлечения финансирования по счету операций с капиталом либо по финансовому счету. Поскольку сальдо операций по капитальному счету в Беларуси имеет околонулевые значения, дефицит СТО покрывается за счет заимствований по финансовому счету.
Средства по финансовому счету могут привлекаться в виде прямых, портфельных и прочих инвестиций. Прямые инвестиции обычно представляют собой вложения иностранных инвесторов в предприятия на территории Беларуси. Как портфельные инвестиции классифицируются долговые ценные бумаги типа еврооблигаций. Соответственно, меньший размер «дыры» по СТО будет требовать меньших ПИИ и меньших заимствований через евробонды.
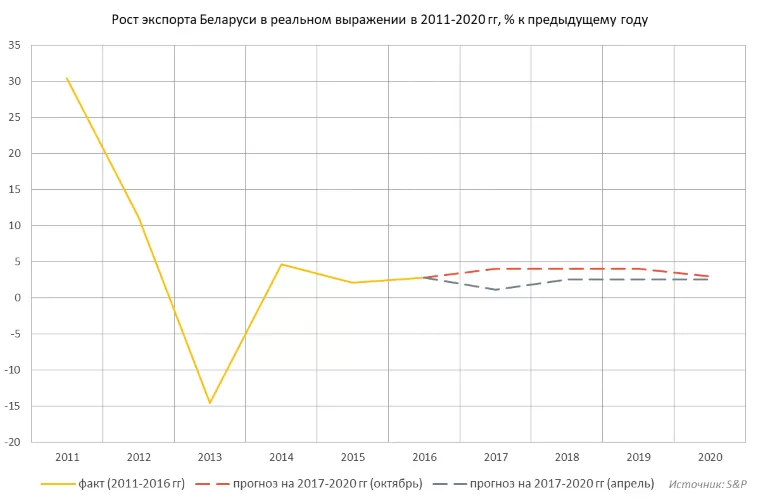
По сравнению с апрелем в S&P пересмотрели темповые показатели по экспорту. Если ранее прирост экспорта в реальном выражении на 2018-2020 гг прогнозировался в среднем на 2,5%, то теперь оценивается в 3-4%. Это сдвинуло в сторону улучшения соотношение экспорта и ВВП. В апреле ожидалась деградация доли экспорта в ВВП с 62% до 60%, а в октябре удельный вес экспорта был оставлен S&P неизменным – на уровне 62%.
В 2000-ых и в первой половине 2010-ых гг дефицит СТО возникал из-за дисбаланса во внешней торговле. В свою очередь, дисбаланс во внешней торговле образовывался вследствие «переинвестирования» – превышения суммы инвестиций над суммой сбережений.
Власти умышленно наращивали инвестиции ради достижения высоких валовых показателей по ВВП. Так как рост директивных инвестиций не поддерживался в должной мере ростом сбережений, это приводило к увеличению импорта и дефицита внешнеторгового сальдо.
В 2011 г разница между инвестициями и сбережениями составляла 8,2% ВВП, в 2013 г – 10,1%. Текущий прогноз S&P предусматривает сокращение дисбаланса до 2%.
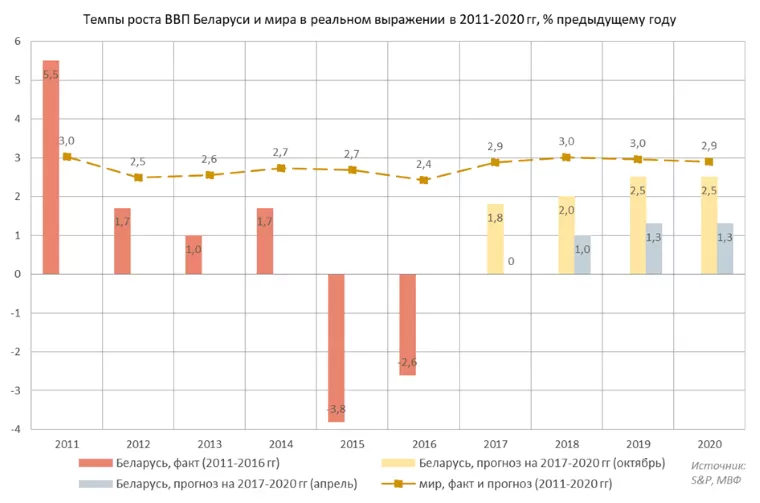
Характерно, что аналитики S&P улучшили оценку роста ВВП Беларуси на 2017 г и прогноз на трехлетний период. Планка прироста реального ВВП была поднята с 0% в апреле до 1,8% в октябре, а оценка на 2018-2020 гг – с 1-1,3% до 2-2,5%.
Вместе с тем, в S&P подчеркнули, что рост экономики Беларуси в ближайшее время будет носить циклический характер и будет обусловлен оживлением спроса в экономике России. К этому стоит добавить, что ежегодного увеличения ВВП на 2-2,5% явно недостаточно для сокращения отставания между Беларусью и остальным миром. По данным отчета МВФ, в 2017-2020 гг экономики развивающихся стран будут расти на 4-4,5% ежегодно, а мировая экономика в целом – на 3% ежегодно.
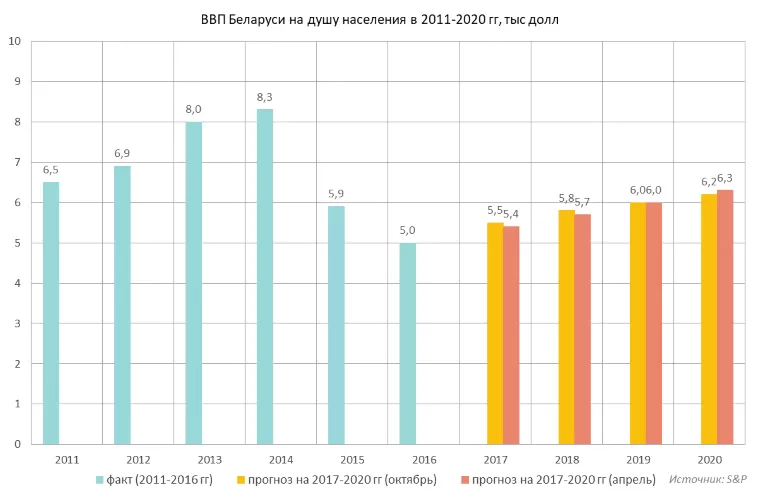
Подушевой ВВП Беларуси в долларах номинально превысит значение за 2015 г только в 2019 г, уровень 2011 г не будет достигнут и в 2020 г. При сохранении низких темпов роста экономики пиковый ВВП на душу населения, показанный в 2014 г, может быть превышен лишь ближе к 2030 г.
Рост ВВП не будет ускорен методами фискального стимулирования. В S&P ожидают, что правительство останется приверженным политике формирования профицитных бюджетов. Сальдо исполнения бюджета широкого правительства стабилизируется на +1% от ВВП. Это предполагает бюджетную консолидацию и сохранение более ответственного, чем до кризиса 2014-2015 гг, подхода к расходам.
Иными словами, фискальная политика продолжится в жестком ключе. Жесткая фискальная политика сдерживает рост экономики за счет изъятия из нее ресурсов, которые потенциально могли быть задействованы для инвестирования.
С целью анализа кредитоспособности правительства и присвоения адекватного суверенного рейтинга S&P выделяет шесть основных рейтинговых факторов – эффективность институциональной системы и механизмов управления, структуру экономики и перспективы экономического роста, внешнюю ликвидность и международную инвестиционную позицию, финансовую гибкость и бюджетные показатели, долговую нагрузку, а также гибкость денежно-кредитной политики.
Примечательно, что по сравнению с апрелем «нейтральные» оценки получил такой фактор, как финансовая гибкость и бюджетные показатели, а также фактор долговой нагрузки. Остальные четыре фактора остались с «негативными» оценками.
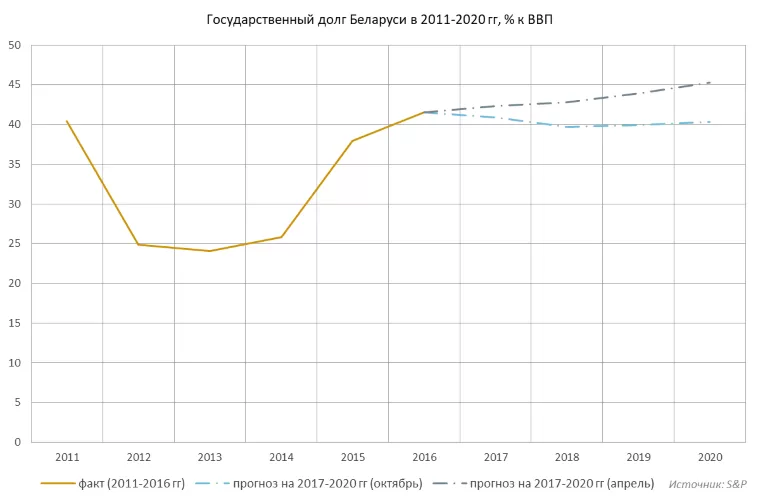
В 2017-2020 гг S&P предполагает стабилизацию отношения госдолга к ВВП на уровне 40%. Весной аналитики агентства считали, что уровень госдолга будет нарастать от 42% до 45% ВВП.
Повышение суверенного долгосрочного рейтинга создает более благоприятные условия для выхода Беларуси на рынок евробондов. О том, что размещение новых евробондов возможно уже в 2018 г, в конце сентября заявлял первый замминистра финансов Максим Ермолович. По мнению Ермоловича, выход на внешний рынок капитала дает возможность диверсифицировать инструменты заимствований, уйти от их двухстороннего характера и перейти на предсказуемые рыночные варианты привлечения средств.
11 октября вслед за суверенным кредитным рейтингом Беларуси S&P повысило долгосрочный кредитный рейтинг Банка БелВЭБ. В обосновании данного решения аналитики агентства отметили, что новое повышение рейтинга банка маловероятно в течение ближайших 12-18 месяцев, поскольку рейтинг банка ограничен уровнем суверенного рейтинга. Отсюда следует, что как минимум до конца 2018 г скорее всего не изменится и рейтинг Беларуси.
После улучшения кредитного рейтинга Беларуси в октябре к концу первой декады месяца котировки евробондов с погашением 28 февраля 2023 г выросли до 108% от номинала, а доходность упала до 5-5,2%. Евробонды с погашением 29 июня 2027 г котировались на уровне 112% от номинала и с доходностью 6%.
Однако не следует забывать, что текущий суверенный рейтинг Беларуси не входит в так называемую «инвестиционную» категорию. По шкале S&P к «инвестиционным» относятся оценки кредитоспособности ААА, АА, А и ВВВ. Остальная группа рейтингов (ВВ, В, ССС, СС, С, SD и D) характеризует высокорискованных эмитентов. В финансовой среде эта категория называется «мусорной».
Интерес кредиторов к ценным бумагам «мусорных» заемщиков объясняется высокой доходностью вложений в данные инструменты и имеет спекулятивный характер. Биржевые спекулянты чутко реагируют на любую информацию, которая может свидетельствовать об ухудшении кредитоспособности «мусорного» эмитента.
В качестве хрестоматийного примера можно привести реакцию мирового рынка капитала на заявление главы государства о возможной реструктуризации госдолга, сделанное им в конце января 2015 г. В результате оговорки в моменте доходность еврооблигаций Беларуси с погашением летом 2015 г доходила до 47% годовых.
Незначительное повышение долгосрочного суверенного рейтинга не способно существенно поменять степень доверия к стране у внешних кредиторов.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал