Домохозяйства Беларуси пока не вышли из кризисного режима
<p> МИНСК, 8 июня – Аналитическое агентство ПраймПресс. С окончанием острой фазы валютно-финансового кризиса на рубеже 2014-2015 гг произошла резкая корректировка доходов населения в долларовом эквиваленте. Естественно, что это сразу же отразилось и на уровне расходов, которые могли позволить себе граждане (см. график 1). </p> <p> График 1. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/81c/81c329125c22036b4f8859c39b7830d2.webp"> </p> <p> Ослабление белорусского рубля к доллару продолжалось весь 2015 г и достигло пика в I квартале 2016 г. В дальнейшем белорусский рубль стал укрепляться к доллару, что автоматически вело к росту расходов в валютном выражении. </p> <p> В январе-марте 2017 г укрепление белорусского рубля обеспечило первый за долгое время прирост трат домохозяйств в долларах к сопоставимому периоду прошлого года. Вместе с тем, текущий уровень расходов еще отстает на треть от докризисных отметок. </p> <p> Если долларовый эквивалент расходов домохозяйств будет расти на 10% в год, восстановление к 2014 г состоится лишь в 2020 г. К тому же, сам по себе сценарий роста на 10% представляется малореальным. </p> <p> Потенциал укрепления белорусского рубля к доллару определяется динамикой цены на нефть, которая в последние месяцы не имеет выраженной тенденции к росту. Рост расходов в переводе на рубли зависит от темпа изменения доходов. В свою очередь, доходы зависят от производительности труда и инфляции. Инфляция замедляется, а производительность труда растет крайне слабо. </p> <p> В довершение, за несколько лет ощутимо упадет покупательская способность самого доллара. Поэтому, чтобы восстановить покупательскую способность к 2014 г, нужен либо двузначный прирост доходов на 4-5 лет, либо до 15 лет анемичного роста. </p> <p> Важнейшими компонентами денежных расходов домашних хозяйств являются потребительские расходы и расходы на вклады и сбережения (см. график 2). В потребительские расходы Белстат включает траты домашних хозяйств на питание, алкоголь и табачные изделия, непродовольственные товары и оплату услуг. Ввиду того, что за три последних отчетных квартала расходы на сбережение деградировали даже в номинальном исчислении, их доля сократилась. </p> <p> График 2. </p> <p> <span type="#_x0000_t75" style="width: 410.25pt; height: 272.25pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image002.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/1b1/1b14f26a9bdaa68da04d7acb55c95dd5.webp"> </p> <p> Номинальные денежные доходы домохозяйств в 2015-2017 гг по темпам роста отставали от потребительских цен. Как и в случае с расходами, прирост долларового эквивалента денежных доходов состоялся в основном за счет курсовых разниц (см. график 3). </p> <p> График 3. </p> <p> <span type="#_x0000_t75" style="width: 408.75pt; height: 271.5pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image003.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/54a/54ac6ccf268288ff26aa711fe67883df.webp"> </p> <p> В составе денежных доходов домохозяйств в 2014-2017 гг доминировала оплата труда (см. график 4). Однако номинальный рост пенсий в рассматриваемый период всегда был большим, чем увеличение оплаты труда. Это привело к увеличению доли пенсий в структуре денежных доходов семей. </p> <p> График 4. </p> <p> <span type="#_x0000_t75" style="width: 406.5pt; height: 270pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image004.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/15c/15c76580f31f9e1a8f471bb57eaab946.webp"> </p> <p> В 2014 г денежные расходы домохозяйств согласно обследованиям Белстата были меньше, чем денежные доходы (см. график 5). Однако по завершении ступенчатой девальвации белорусского рубля население по версии властей стало жить в долг, тратя больше, чем зарабатывало. </p> <p> Данные I квартала свидетельствуют, что такая модель поведения домохозяйств еще сохраняется в текущем году. Перелом тренда пока не просматривается. </p> <p> График 5. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/948/948aa21c39742f142da819cba525ed0f.webp"> </p> <p> <span type="#_x0000_t75" style="width: 413.25pt; height: 274.5pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image005.png"> </span></span> </p> <p> Почти не меняется разрыв в уровне денежных расходов домохозяйств столицы и провинции (см. график 6). Расходы населения Минска стабильно превышают средний по стране объем на 40% и более. Суммы расходов домохозяйств в областях остаются близкими между собой и не достигают среднего по Беларуси значения. </p> <p> График 6. </p> <p> <span type="#_x0000_t75" style="width: 412.5pt; height: 273.75pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image006.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/df8/df82141b19083cdcb9b057a8b6277ec5.webp"> </p> <p> Схожая картина среди регионов наблюдается при сравнении денежных доходов домохозяйств (см. график 7). Разница состоит в том, что доходы населения Минска отличаются от среднего уровня на треть, а не на 40%. Вдобавок, за I квартал 2017 г денежные доходы жителей столицы не выросли к аналогичному кварталу 2016 г даже в номинальном выражении. </p> <p> График 7. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/c55/c55314286e6fe5cdbc9d93a9dda26efb.webp"> </p> <p> <span type="#_x0000_t75" style="width: 408pt; height: 270.75pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image007.png"> </span></span> </p> <p> На фоне домохозяйств в провинции минское население выделялось наименьшей склонностью к сбережениям (см. график 8). Вероятно, денежные расходы жителей столицы сильно отличались от сообщаемого уровня доходов как в силу большего желания поддерживать уровень потребления, так и по причине неполного учета статорганами неформальной занятости. </p> <p> График 8. </p> <p> <span type="#_x0000_t75" style="width: 405.75pt; height: 269.25pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image008.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/535/535ec145959ee4e98137ba462924be53.webp"> </p> <p> Официальная статистика констатирует сохранение разрыва в потребительских расходах между городской и сельской местностью (см. график 9). В среднем расходы домохозяйств, проживающих в городах и поселках городского типа, на 50% выше, чем траты сельских жителей. </p> <p> Впрочем, с III квартала 2016 г наметился опережающий рост потребительских расходов сельских домохозяйств. В январе-марте 2017 г Белстат зафиксировал у населения села рост реальных расходов на 2,6%, тогда как траты домохозяйств городов и поселков упали на 2,2%. </p> <p> Увеличение расходов сельских домохозяйств можно объяснить эффектом низкой базы. В 2015-2016 гг расходы населения в сельской местности сокращались быстрее. </p> <p> График 9. </p> <p> <span type="#_x0000_t75" style="width: 406.5pt; height: 269.25pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image009.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/93a/93a3ae9a0901a98cce7d7b15090ddfec.webp"> </p> <p> Потребительские расходы 10% наиболее обеспеченных домохозяйств исторически превышают аналогичные расходы 10% наименее обеспеченных в 2,5-3 раза (см. график 10). В течение 3 последних кварталов данный разрыв в расходах имел тенденцию к сокращению, так как номинальный рост трат самых бедных семей опережал рост расходов самых богатых. Уменьшение разрыва в расходах может быть вызвано тем, что географическое распределение самых обеспеченных домохозяйств сильно смещено в сторону Минска. </p> <p> График 10. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/01e/01e5171883bdc107d2f1a9270b214d70.webp"> </p> <p> <span type="#_x0000_t75" style="width: 406.5pt; height: 270pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image010.png"> </span></span> </p> <p> В демографическом разрезе четко выделяются домашние хозяйства пенсионеров (см. график 11). Их потребительские расходы в 2 раза ниже, чем у домохозяйств с детьми. Примечательно также минимальное различие в потребительских расходах между семьями с 1 или несколькими детьми. Фактически, рождение каждого нового ребенка в белорусских условиях означает оптимизацию трат на остальных. </p> <p> График 11. </p> <p> <span type="#_x0000_t75" style="width: 408pt; height: 270.75pt;"> <span src="file:///C:/Users/Elena/AppData/Local/Temp/msohtmlclip1/01/clip_image011.png"> </span></span> </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/acc/acc83d4709df0bcf851a81eb5e6e005d.webp"> </p> <p> В целом, коренных изменений в характере потребления домохозяйств за первую четверть 2017 г не произошло. В абсолютном большинстве случаев реального роста доходов и расходов населения не отмечалось. </p> <p> Население в среднем продолжает стремиться к поддержанию прежнего уровня потребления за счет «проедания» ранее накопленных запасов – депозитов и иных форм сбережений. Судя по данным внутреннего валютного рынка и о денежной массе, этой же тактики выживания домохозяйства придерживаются и во II квартале. </p> <p> С 1 мая прекратилось действие требования Нацбанка относительно предоставления справок о доходах для оценки кредитоспособности физлиц. С этой даты банки вправе самостоятельно определять подходы к оценке потенциальных клиентов. </p> <p> Однако оживление потребительского кредитования физлиц наблюдается уже с марта 2017 г. Этому способствовало повышение доступности таких займов за счет уменьшения процентных ставок. Статистики о динамике потребкредитования за май пока нет, но можно утверждать, что майские данные будут схожи с мартовскими и апрельскими. </p> <p> В преломлении на доходы и расходы домохозяйств рост выдачи потребительских займов при одновременной стагнации рынка вкладов значит сохранение модели поведения населения и разрыва между доходами и расходами. </p> <p> Согласно решению Нацбанка, в июле будет повышен норматив отчислений банков в фонд обязательных резервов (ФОР) от привлеченных средств в иностранной валюте – на 4 п.п. до 15%. Одним из главных источников валюты для банков выступали средства населения, размещаемые во вклады. </p> <p> Рост норматива отчислений в валютный ФОР вызовет увеличение издержек банков при размещении таких вкладов. В целях компенсации издержек банки скорее всего будут вынуждены снизить процентные ставки по новым валютным депозитам. </p> <p> Поскольку при нынешней курсовой политике Нацбанка доходность валютных депозитов для их держателей и без того балансировала на грани убытков, действия регулятора могут спровоцировать очередную волну изъятия сбережений из банков. Соответственно, в III квартале у населения снова не будет достаточного стимула к изменению поведения. Вероятнее всего, диспропорции между расходами и доходами домохозяйств сохранятся с перекосом в сторону потребления. </p> <p> По прогнозам властей, самый быстрый в 2017 г рост доходов населения ожидается в октябре-декабре. Возможно, что именно с IV квартала хотя бы у некоторой части домохозяйств начнется устойчивый параллельный рост доходов и расходов. </p> <p> </p>
2017-06-08
Primepress
МИНСК, 8 июня – Аналитическое агентство ПраймПресс. С окончанием острой фазы валютно-финансового кризиса на рубеже 2014-2015 гг произошла резкая корректировка доходов населения в долларовом эквиваленте. Естественно, что это сразу же отразилось и на уровне расходов, которые могли позволить себе граждане (см. график 1).
График 1.
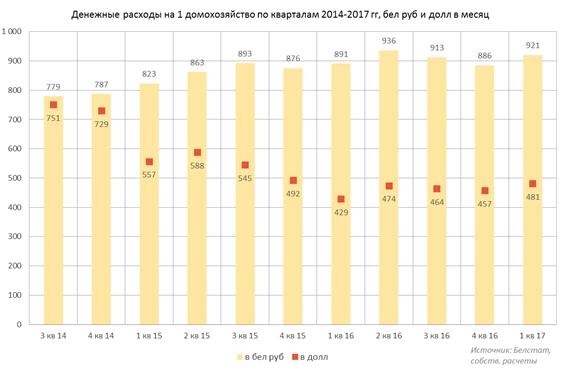
Ослабление белорусского рубля к доллару продолжалось весь 2015 г и достигло пика в I квартале 2016 г. В дальнейшем белорусский рубль стал укрепляться к доллару, что автоматически вело к росту расходов в валютном выражении.
В январе-марте 2017 г укрепление белорусского рубля обеспечило первый за долгое время прирост трат домохозяйств в долларах к сопоставимому периоду прошлого года. Вместе с тем, текущий уровень расходов еще отстает на треть от докризисных отметок.
Если долларовый эквивалент расходов домохозяйств будет расти на 10% в год, восстановление к 2014 г состоится лишь в 2020 г. К тому же, сам по себе сценарий роста на 10% представляется малореальным.
Потенциал укрепления белорусского рубля к доллару определяется динамикой цены на нефть, которая в последние месяцы не имеет выраженной тенденции к росту. Рост расходов в переводе на рубли зависит от темпа изменения доходов. В свою очередь, доходы зависят от производительности труда и инфляции. Инфляция замедляется, а производительность труда растет крайне слабо.
В довершение, за несколько лет ощутимо упадет покупательская способность самого доллара. Поэтому, чтобы восстановить покупательскую способность к 2014 г, нужен либо двузначный прирост доходов на 4-5 лет, либо до 15 лет анемичного роста.
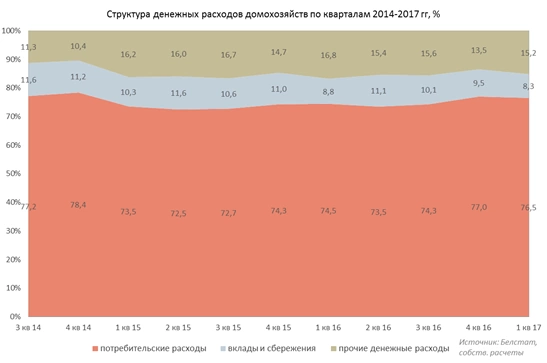
Важнейшими компонентами денежных расходов домашних хозяйств являются потребительские расходы и расходы на вклады и сбережения (см. график 2). В потребительские расходы Белстат включает траты домашних хозяйств на питание, алкоголь и табачные изделия, непродовольственные товары и оплату услуг. Ввиду того, что за три последних отчетных квартала расходы на сбережение деградировали даже в номинальном исчислении, их доля сократилась.
График 2.
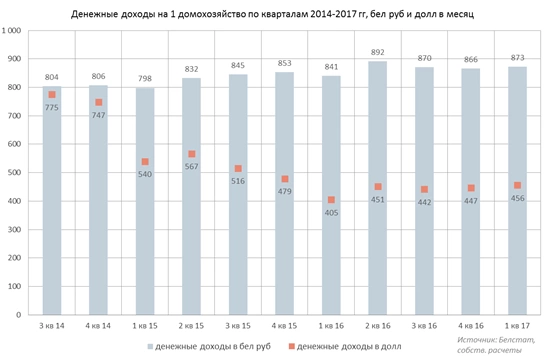
Номинальные денежные доходы домохозяйств в 2015-2017 гг по темпам роста отставали от потребительских цен. Как и в случае с расходами, прирост долларового эквивалента денежных доходов состоялся в основном за счет курсовых разниц (см. график 3).
График 3.
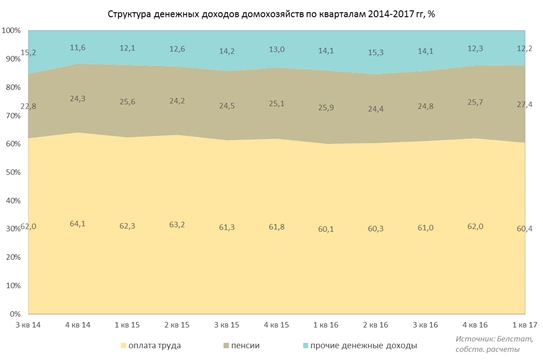
В составе денежных доходов домохозяйств в 2014-2017 гг доминировала оплата труда (см. график 4). Однако номинальный рост пенсий в рассматриваемый период всегда был большим, чем увеличение оплаты труда. Это привело к увеличению доли пенсий в структуре денежных доходов семей.
График 4.
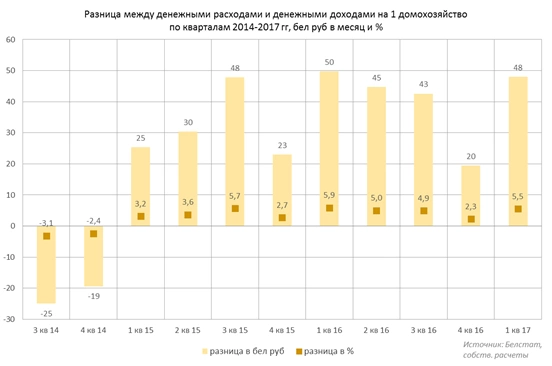
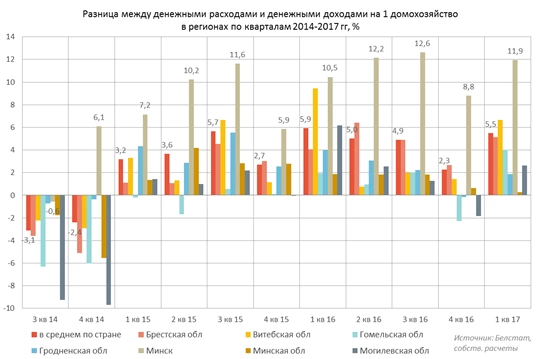
В 2014 г денежные расходы домохозяйств согласно обследованиям Белстата были меньше, чем денежные доходы (см. график 5). Однако по завершении ступенчатой девальвации белорусского рубля население по версии властей стало жить в долг, тратя больше, чем зарабатывало.
Данные I квартала свидетельствуют, что такая модель поведения домохозяйств еще сохраняется в текущем году. Перелом тренда пока не просматривается.
График 5.
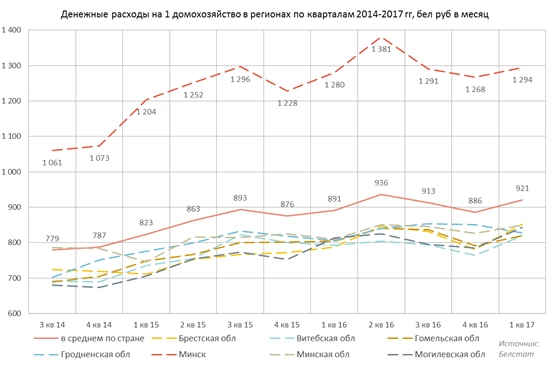
Почти не меняется разрыв в уровне денежных расходов домохозяйств столицы и провинции (см. график 6). Расходы населения Минска стабильно превышают средний по стране объем на 40% и более. Суммы расходов домохозяйств в областях остаются близкими между собой и не достигают среднего по Беларуси значения.
График 6.
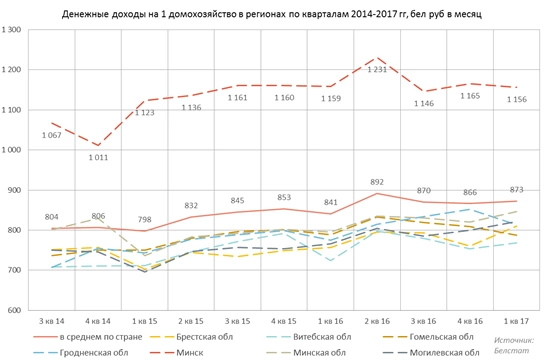
Схожая картина среди регионов наблюдается при сравнении денежных доходов домохозяйств (см. график 7). Разница состоит в том, что доходы населения Минска отличаются от среднего уровня на треть, а не на 40%. Вдобавок, за I квартал 2017 г денежные доходы жителей столицы не выросли к аналогичному кварталу 2016 г даже в номинальном выражении.
График 7.
На фоне домохозяйств в провинции минское население выделялось наименьшей склонностью к сбережениям (см. график 8). Вероятно, денежные расходы жителей столицы сильно отличались от сообщаемого уровня доходов как в силу большего желания поддерживать уровень потребления, так и по причине неполного учета статорганами неформальной занятости.
График 8.
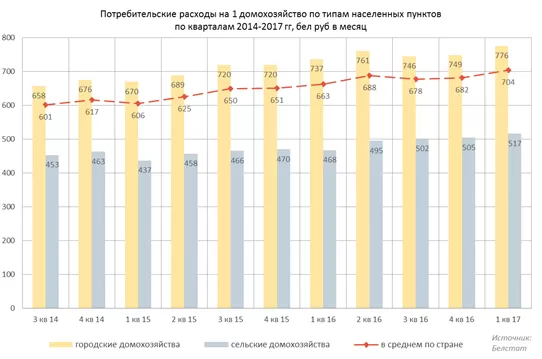
Официальная статистика констатирует сохранение разрыва в потребительских расходах между городской и сельской местностью (см. график 9). В среднем расходы домохозяйств, проживающих в городах и поселках городского типа, на 50% выше, чем траты сельских жителей.
Впрочем, с III квартала 2016 г наметился опережающий рост потребительских расходов сельских домохозяйств. В январе-марте 2017 г Белстат зафиксировал у населения села рост реальных расходов на 2,6%, тогда как траты домохозяйств городов и поселков упали на 2,2%.
Увеличение расходов сельских домохозяйств можно объяснить эффектом низкой базы. В 2015-2016 гг расходы населения в сельской местности сокращались быстрее.
График 9.
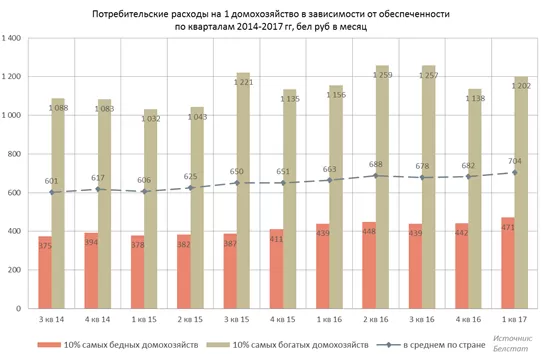
Потребительские расходы 10% наиболее обеспеченных домохозяйств исторически превышают аналогичные расходы 10% наименее обеспеченных в 2,5-3 раза (см. график 10). В течение 3 последних кварталов данный разрыв в расходах имел тенденцию к сокращению, так как номинальный рост трат самых бедных семей опережал рост расходов самых богатых. Уменьшение разрыва в расходах может быть вызвано тем, что географическое распределение самых обеспеченных домохозяйств сильно смещено в сторону Минска.
График 10.
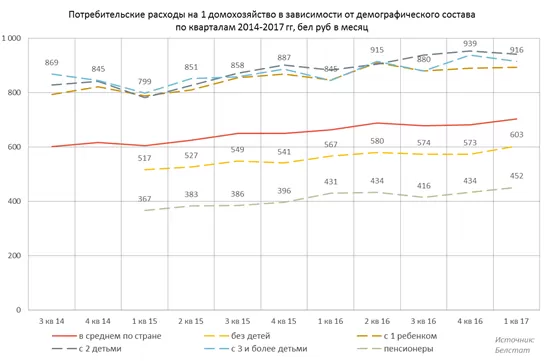
В демографическом разрезе четко выделяются домашние хозяйства пенсионеров (см. график 11). Их потребительские расходы в 2 раза ниже, чем у домохозяйств с детьми. Примечательно также минимальное различие в потребительских расходах между семьями с 1 или несколькими детьми. Фактически, рождение каждого нового ребенка в белорусских условиях означает оптимизацию трат на остальных.
График 11.
В целом, коренных изменений в характере потребления домохозяйств за первую четверть 2017 г не произошло. В абсолютном большинстве случаев реального роста доходов и расходов населения не отмечалось.
Население в среднем продолжает стремиться к поддержанию прежнего уровня потребления за счет «проедания» ранее накопленных запасов – депозитов и иных форм сбережений. Судя по данным внутреннего валютного рынка и о денежной массе, этой же тактики выживания домохозяйства придерживаются и во II квартале.
С 1 мая прекратилось действие требования Нацбанка относительно предоставления справок о доходах для оценки кредитоспособности физлиц. С этой даты банки вправе самостоятельно определять подходы к оценке потенциальных клиентов.
Однако оживление потребительского кредитования физлиц наблюдается уже с марта 2017 г. Этому способствовало повышение доступности таких займов за счет уменьшения процентных ставок. Статистики о динамике потребкредитования за май пока нет, но можно утверждать, что майские данные будут схожи с мартовскими и апрельскими.
В преломлении на доходы и расходы домохозяйств рост выдачи потребительских займов при одновременной стагнации рынка вкладов значит сохранение модели поведения населения и разрыва между доходами и расходами.
Согласно решению Нацбанка, в июле будет повышен норматив отчислений банков в фонд обязательных резервов (ФОР) от привлеченных средств в иностранной валюте – на 4 п.п. до 15%. Одним из главных источников валюты для банков выступали средства населения, размещаемые во вклады.
Рост норматива отчислений в валютный ФОР вызовет увеличение издержек банков при размещении таких вкладов. В целях компенсации издержек банки скорее всего будут вынуждены снизить процентные ставки по новым валютным депозитам.
Поскольку при нынешней курсовой политике Нацбанка доходность валютных депозитов для их держателей и без того балансировала на грани убытков, действия регулятора могут спровоцировать очередную волну изъятия сбережений из банков. Соответственно, в III квартале у населения снова не будет достаточного стимула к изменению поведения. Вероятнее всего, диспропорции между расходами и доходами домохозяйств сохранятся с перекосом в сторону потребления.
По прогнозам властей, самый быстрый в 2017 г рост доходов населения ожидается в октябре-декабре. Возможно, что именно с IV квартала хотя бы у некоторой части домохозяйств начнется устойчивый параллельный рост доходов и расходов.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал