Анализ решений Нацбанка Беларуси по снижению долларизации и их влияния на рынок
<p> МИНСК, 12 декабря – Аналитическое агентство ПраймПресс. Правление Национального банка Беларуси (НББ) 30 ноября приняло два решения в области денежно-кредитной политики, направленные на дальнейшую дедолларизацию экономики. С 1 декабря 2017 г на 1 п.п. снижены ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности, а с 1 января 2018 г повышается размер отчислений банков в фонд обязательных резервов (ФОР) от привлеченной валюты с 15% до 17%. Рассмотрим подробно, как эти решения могут отразиться на рынке. </p> <p> С 1 декабря 2017 г на 1 п.п. снижены ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности. Предыдущее значение ставок было установлено НББ 13 сентября и было равно 13% годовых. </p> <p> Хотя ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности были уменьшены Нацбанком до 12% годовых, ставки по постоянно доступным и двусторонним инструментам изъятия ликвидности остались на уровне 8%. Это значение ставок для изъятия ликвидности сохраняется с 14 июня 2017 г. С 14 июня по 1 декабря ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности НББ снижал четырежды – по 1 п.п. за раз. </p> <p> С 1 января НББ повышает норматив отчислений в фонд обязательных резервов от привлеченных средств в иностранной валюте. Размер валютного ФОР с нового года вырастет на 2 п.п. – до 17%. </p> <p> По валютному ФОР в 2018 г будет обновлено наивысшее значение норматива с 2002 г. При этом норматив отчислений в ФОР от средств, привлеченных в белорусских рублях, останется неизменным – на уровне 4%. </p> <p> Примечательно, что на ноябрьском заседании правления НББ не было принято решения о снижении ставки рефинансирования. Она осталась на уровне 11% годовых, который применяется НББ с 18 октября 2017 г (см. диаграмму 1). </p> <p> Диаграмма 1. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/ba6/content_img.webp"><br> </p> <p> Представляется, что сохранение ставки рефинансирования на прежнем уровне было обусловлено комплексом причин. В течение 2017 г значение ставки рефинансирования корректировалось уже восемь раз. С января по октябрь она сократилась на 7 п.п. Каждый раз Нацбанк объяснял уменьшение ставки рефинансирования замедлением инфляционных процессов. </p> <p> В ноябре глава НББ Павел Каллаур сообщил, что в проект основных направлений денежно-кредитной политики (ОНДКП) на 2018 г заложена годовая инфляция в размере 6±1%. В 2017 г НББ надеется удержать годовую инфляцию в пределах 6%. </p> <p> Иными словами, в 2018 г по сценарию НББ должно прекратиться замедление инфляции в экономике Беларуси. Поле маневра для корректировки ставки рефинансирования если не исчезает, то сильно сужается. Неслучайно по проекту ОНДКП значение ставки рефинансирования упадет в 2018 г до 10-10,5% годовых, т.е. всего на 0,5-1 п.п. относительно нынешнего. </p> <p> Кроме того, еще в октябре руководство НББ озвучило, что шаг изменения ставки рефинансирования в 2018 г составит 0,25 п.п. Такое заявление сделал начальник главного управления монетарной политики и экономического анализа НББ Дмитрий Мурин. Отсюда следует, что ставка рефинансирования в 2018 г может быть уменьшена не более 2-4 раз. </p> <p> Еще один мотив к удержанию ставки рефинансирования неизменной можно почерпнуть из аналитических обозрений Нацбанка. Здесь на ежеквартальной основе публикуются результаты анализа отклонений фактических значений экономических переменных от их расчетных равновесных уровней. </p> <p> Одной из переменных, по которой Нацбанк считает квартальные отклонения, является процентная ставка. В своих оценках НББ использует такой индикатор, как разрыв по процентной ставке. Под разрывом специалисты регулятора понимают отклонение реальной процентной ставки по новым кредитам юридических лиц в белорусских рублях (без учета льготных) от своего равновесного уровня. </p> <p> Положительное значение разрыва процентной ставки в теории сообщает о наличии резерва для снижения номинальных ставок с целью стимулирования кредитования, отрицательное – об исчерпании этих резервов. В течение 2015 г и первой половины 2016 г разрыв процентной ставки имел положительные значения. С III квартала 2016 г по I квартал 2017 г разрыв превратился в околонулевой. </p> <p> Со II квартала 2017 г разрыв процентной ставки по расчетам НББ окончательно ушел в область отрицательных значений. В III квартале значение разрыва составило минус 4%. Согласно формулировке НББ, нахождение разрыва процентной ставки два квартала подряд в области ниже нуля «свидетельствует о стимулирующем влиянии процентной ставки на экономическую активность». Перефразируя, можно сказать, что процентная политика НББ постепенно превратилась из жесткой в мягкую. </p> <p> Стимулирующая процентная политика в перспективе ведет к кредитной экспансии, разогреву экономики и росту инфляции. При сохранении такой политики на долгое время все достижения правительства и НББ по стабилизации ситуации в экономике за 2015-2017 гг будут перечеркнуты. Произойдет откат к хозяйственным практикам первой половины 2010-ых гг. </p> <p> К величине ставки рефинансирования привязаны процентные ставки по части рублевых депозитов и кредитов (в первую очередь директивных). Поэтому неизменность ставки рефинансирования поддержит привлекательность таких вкладов и не приведет к излишнему уменьшению ставок по нерыночным заимствованиям. </p> <p> Последние аукционные операции НББ по поддержке ликвидности состоялись 20 апреля 2016 г. С тех пор, ввиду профицита ликвидности у банков, уже 20-ый месяц подряд проходят лишь операции по изъятию денег. </p> <p> В этой связи уменьшение ставок по постоянно доступным и двусторонним инструментам поддержки ликвидности до 12% годовых имеет смысл лишь в преломлении на стоимость рублевых депозитов и кредитов. С мая 2015 г ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности банков с определенными коэффициентами задают предельный уровень ставок по новым вкладам и кредитам в белорусских рублях. </p> <p> Формально банкам не запрещено устанавливать бóльшие ставки, чем предписанные максимальные. Однако в нормативных документах НББ по отношению к банкам-нарушителям прописаны штрафные санкции, размер которых обессмысливает установление более высоких ставок. </p> <p> Предельный уровень ставок кредитно-депозитного рынка завязан на ставку по кредиту овернайт, которая с 1 декабря упала до 12%. Коэффициент коррекции для новых депозитов физлиц равен 0,9, депозитов юрлиц – 0,8%, кредитов физлиц – 1,4, кредитов юрлиц – 1. Следовательно, с 1 декабря депозиты населения не могут быть открыты под ставку выше 10,8% годовых, депозиты предприятий – 9,6%, кредиты физлицам не могут быть выданы дороже 16,8%, юрлицам – 12%. </p> <p> В октябре 2017 г банки предоставляли новые рублевые кредиты под 11,3% годовых с учетом льготных и под 11,7% – без учета льготных. С пиковых значений ставка по новым рублевым кредитам упала в 3-4 раза (см. диаграмму 2), тогда как по кредитам в СКВ – менее чем вдвое. Привлекательность рублевых займов ощутимо выросла. </p> <p> Диаграмма 2. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/684/content_img.webp"><br> </p> <p> В качестве объяснения снижения размера ставок по постоянно доступным и двусторонним инструментам поддержки ликвидности с 13% до 12% Нацбанк использовал переход с начала 2018 г к новому операционному ориентиру денежно-кредитной политики – процентной ставке по однодневным межбанковским кредитам в белорусских рублях. С 2015 г по 2017 г операционным ориентиром выступала денежная база. </p> <p> Денежная база по официальной методологии – это выпущенные Нацбанком в обращение наличные деньги, остатки средств на счетах обязательных резервов в НББ, а также депозиты до востребования. По сути, НББ влиял на достижение цели по инфляции через количество денег в обращении. Изменение денежной базы носит скорее административный, нежели рыночный характер. </p> <p> Процентная ставка по однодневным межбанковским кредитам в белорусских рублях – это ставка, по которой на рынке один банк предоставляет другому ликвидность на срок 1 день. Изменение ставки по межбанковским кредитам имеет рыночную основу: она падает во время избытка ликвидности и растет во время дефицита. </p> <p> Воздействие на ставку рублевого межбанка является более тонким инструментом для достижения цели по инфляции в 2020 г – не выше 5%. НББ во многом отходит от управления объемом денег в обороте к управлению их ценой. Это шаг вперед по смене режима денежно-кредитной политики НББ – от монетарного таргетирования к инфляционному. </p> <p> В 2018 г границы колебаний ставки по однодневным межбанковским кредитам будут задавать ставки по постоянно доступным и двусторонним инструментам поддержки и изъятия ликвидности – 12% и 8% годовых соответственно. Уже шесть месяцев подряд средняя ставка на однодневном межбанке удерживается несколько ниже 10% годовых (см. диаграмму 3). Поэтому диапазон колебаний ставки по однодневным рублевым межбанковским кредитам предполагается Нацбанком примерно в ±2 п.п. </p> <p> Диаграмма 3. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/d7c/content_img.webp"> </p> <p> Первое следствие повышения норматива валютного ФОР до 17% при неизменности рублевого – уменьшение привлекательности для банков валютных пассивов. Так как ФОР независимо от валюты привлечения средств формируется исключительно в белорусских рублях, одновременно это будет способствовать снижению профицита ликвидности. </p> <p> После резкого увеличения норматива ФОР по привлеченной иностранной валюте с 1 июля 2017 г (с 11% до 15%) общий размер изъятых из активного оборота денег подскочил на 1 млрд бел руб (см. диаграмму 4). В настоящее время ФОР находится у рекордных отметок за весь период, по которому доступна статистика. </p> <p> Диаграмма 4. </p> <p> <img src="/upload/dev2fun.imagecompress/webp/medialibrary/99b/content_img.webp"><br> </p> <p> </p> <p> По нашим оценкам, рост валютного ФОР до 17% приведет к изъятию еще 350-450 млн бел руб денег банков. В начале декабря 2017 г профицит ликвидности банков оценивался в 1,4 млрд бел руб. </p> <p> В силу специфики графика выполнения требований по ФОР повышенный норматив начнет воздействовать на банковскую систему в середине января 2018 г. НББ дает банкам около полутора месяца на подготовку к жизни в новых условиях. </p> <p> Поскольку банки лишены возможности без потерь замораживать или повышать ставки по валютным вкладам, для них остается только одна опция – сохранение ставок по основному массиву рублевых депозитов. Вероятно, что по краткосрочным вкладам у некоторых банков ставки в ближайшее время могут даже увеличиться. </p> <p> Помимо рыночных механизмов влияния на уровень ставок по рублевым депозитам у НББ имеются законодательные. В соответствии со статьей 187 Банковского кодекса Беларуси размер процентов по вкладу может быть изменен по соглашению сторон, если иное не предусмотрено договором. </p> <p> Одностороннее уменьшение банком ставки по рублевому вкладу допускается лишь в случае, если это предусмотрено договором, и только после падения ставки рефинансирования. Кроме того, снижение ставки по рублевому депозиту возможно лишь при предварительном уведомлении вкладчика и по истечении не менее одного месяца после дня уведомления. Стоит отметить, что НББ дополнительно разъяснил банкам эту норму Банковского кодекса в письмах №04-15/149 от 15 мая 2012 г и №04-16/1132 от 4 декабря 2017 г. </p> <p> Осенью белорусский рубль стал слабеть к доллару и евро. Однако сохранение ставок по рублевым вкладам при падении по валютным позволит сгладить негативный эффект от девальвации белорусского рубля к СКВ. Рублевые депозиты останутся привлекательным инструментом сбережения с точки зрения их доходности. </p> <p> Доля валютных вкладов в общей структуре депозитов сократилась с пиковых 78,6% в феврале 2016 г до 67,9% в октябре 2017 г. Удельный вес депозитов в иностранной валюте стал минимальным с июля 2015 г. С подачи регулятора процесс дедолларизации экономики продолжится и в ближайшей перспективе. </p>
2017-12-12
Primepress
МИНСК, 12 декабря – Аналитическое агентство ПраймПресс. Правление Национального банка Беларуси (НББ) 30 ноября приняло два решения в области денежно-кредитной политики, направленные на дальнейшую дедолларизацию экономики. С 1 декабря 2017 г на 1 п.п. снижены ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности, а с 1 января 2018 г повышается размер отчислений банков в фонд обязательных резервов (ФОР) от привлеченной валюты с 15% до 17%. Рассмотрим подробно, как эти решения могут отразиться на рынке.
С 1 декабря 2017 г на 1 п.п. снижены ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности. Предыдущее значение ставок было установлено НББ 13 сентября и было равно 13% годовых.
Хотя ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности были уменьшены Нацбанком до 12% годовых, ставки по постоянно доступным и двусторонним инструментам изъятия ликвидности остались на уровне 8%. Это значение ставок для изъятия ликвидности сохраняется с 14 июня 2017 г. С 14 июня по 1 декабря ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности НББ снижал четырежды – по 1 п.п. за раз.
С 1 января НББ повышает норматив отчислений в фонд обязательных резервов от привлеченных средств в иностранной валюте. Размер валютного ФОР с нового года вырастет на 2 п.п. – до 17%.
По валютному ФОР в 2018 г будет обновлено наивысшее значение норматива с 2002 г. При этом норматив отчислений в ФОР от средств, привлеченных в белорусских рублях, останется неизменным – на уровне 4%.
Примечательно, что на ноябрьском заседании правления НББ не было принято решения о снижении ставки рефинансирования. Она осталась на уровне 11% годовых, который применяется НББ с 18 октября 2017 г (см. диаграмму 1).
Диаграмма 1.
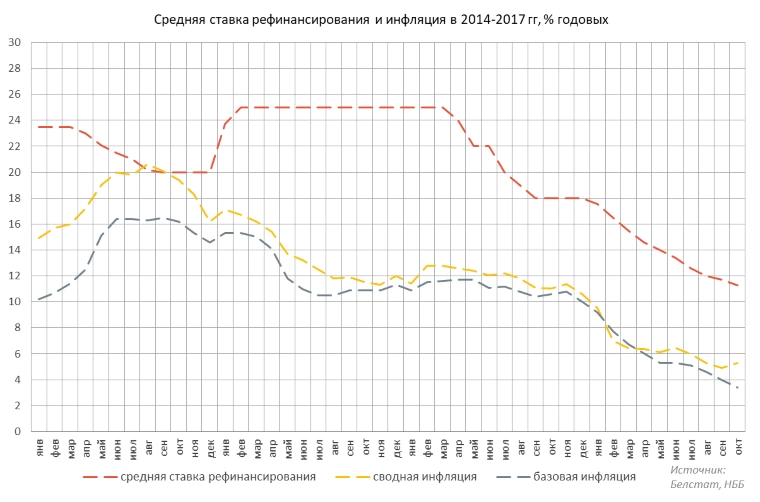
Представляется, что сохранение ставки рефинансирования на прежнем уровне было обусловлено комплексом причин. В течение 2017 г значение ставки рефинансирования корректировалось уже восемь раз. С января по октябрь она сократилась на 7 п.п. Каждый раз Нацбанк объяснял уменьшение ставки рефинансирования замедлением инфляционных процессов.
В ноябре глава НББ Павел Каллаур сообщил, что в проект основных направлений денежно-кредитной политики (ОНДКП) на 2018 г заложена годовая инфляция в размере 6±1%. В 2017 г НББ надеется удержать годовую инфляцию в пределах 6%.
Иными словами, в 2018 г по сценарию НББ должно прекратиться замедление инфляции в экономике Беларуси. Поле маневра для корректировки ставки рефинансирования если не исчезает, то сильно сужается. Неслучайно по проекту ОНДКП значение ставки рефинансирования упадет в 2018 г до 10-10,5% годовых, т.е. всего на 0,5-1 п.п. относительно нынешнего.
Кроме того, еще в октябре руководство НББ озвучило, что шаг изменения ставки рефинансирования в 2018 г составит 0,25 п.п. Такое заявление сделал начальник главного управления монетарной политики и экономического анализа НББ Дмитрий Мурин. Отсюда следует, что ставка рефинансирования в 2018 г может быть уменьшена не более 2-4 раз.
Еще один мотив к удержанию ставки рефинансирования неизменной можно почерпнуть из аналитических обозрений Нацбанка. Здесь на ежеквартальной основе публикуются результаты анализа отклонений фактических значений экономических переменных от их расчетных равновесных уровней.
Одной из переменных, по которой Нацбанк считает квартальные отклонения, является процентная ставка. В своих оценках НББ использует такой индикатор, как разрыв по процентной ставке. Под разрывом специалисты регулятора понимают отклонение реальной процентной ставки по новым кредитам юридических лиц в белорусских рублях (без учета льготных) от своего равновесного уровня.
Положительное значение разрыва процентной ставки в теории сообщает о наличии резерва для снижения номинальных ставок с целью стимулирования кредитования, отрицательное – об исчерпании этих резервов. В течение 2015 г и первой половины 2016 г разрыв процентной ставки имел положительные значения. С III квартала 2016 г по I квартал 2017 г разрыв превратился в околонулевой.
Со II квартала 2017 г разрыв процентной ставки по расчетам НББ окончательно ушел в область отрицательных значений. В III квартале значение разрыва составило минус 4%. Согласно формулировке НББ, нахождение разрыва процентной ставки два квартала подряд в области ниже нуля «свидетельствует о стимулирующем влиянии процентной ставки на экономическую активность». Перефразируя, можно сказать, что процентная политика НББ постепенно превратилась из жесткой в мягкую.
Стимулирующая процентная политика в перспективе ведет к кредитной экспансии, разогреву экономики и росту инфляции. При сохранении такой политики на долгое время все достижения правительства и НББ по стабилизации ситуации в экономике за 2015-2017 гг будут перечеркнуты. Произойдет откат к хозяйственным практикам первой половины 2010-ых гг.
К величине ставки рефинансирования привязаны процентные ставки по части рублевых депозитов и кредитов (в первую очередь директивных). Поэтому неизменность ставки рефинансирования поддержит привлекательность таких вкладов и не приведет к излишнему уменьшению ставок по нерыночным заимствованиям.
Последние аукционные операции НББ по поддержке ликвидности состоялись 20 апреля 2016 г. С тех пор, ввиду профицита ликвидности у банков, уже 20-ый месяц подряд проходят лишь операции по изъятию денег.
В этой связи уменьшение ставок по постоянно доступным и двусторонним инструментам поддержки ликвидности до 12% годовых имеет смысл лишь в преломлении на стоимость рублевых депозитов и кредитов. С мая 2015 г ставки по постоянно доступным и двусторонним инструментам поддержки ликвидности банков с определенными коэффициентами задают предельный уровень ставок по новым вкладам и кредитам в белорусских рублях.
Формально банкам не запрещено устанавливать бóльшие ставки, чем предписанные максимальные. Однако в нормативных документах НББ по отношению к банкам-нарушителям прописаны штрафные санкции, размер которых обессмысливает установление более высоких ставок.
Предельный уровень ставок кредитно-депозитного рынка завязан на ставку по кредиту овернайт, которая с 1 декабря упала до 12%. Коэффициент коррекции для новых депозитов физлиц равен 0,9, депозитов юрлиц – 0,8%, кредитов физлиц – 1,4, кредитов юрлиц – 1. Следовательно, с 1 декабря депозиты населения не могут быть открыты под ставку выше 10,8% годовых, депозиты предприятий – 9,6%, кредиты физлицам не могут быть выданы дороже 16,8%, юрлицам – 12%.
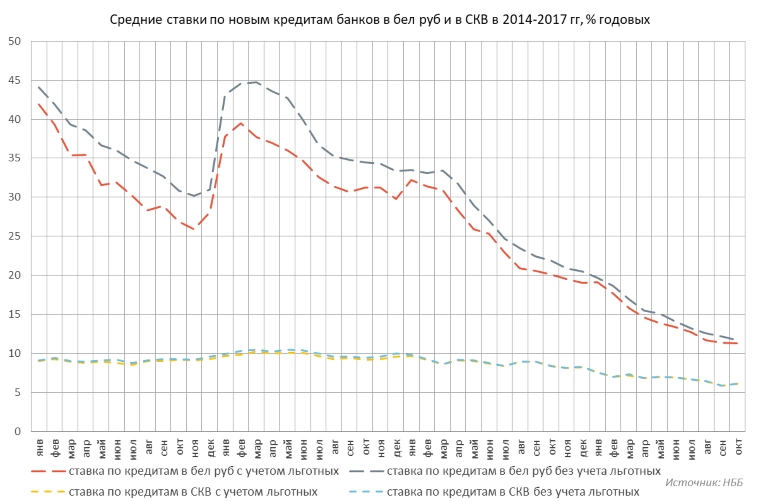
В октябре 2017 г банки предоставляли новые рублевые кредиты под 11,3% годовых с учетом льготных и под 11,7% – без учета льготных. С пиковых значений ставка по новым рублевым кредитам упала в 3-4 раза (см. диаграмму 2), тогда как по кредитам в СКВ – менее чем вдвое. Привлекательность рублевых займов ощутимо выросла.
Диаграмма 2.
В качестве объяснения снижения размера ставок по постоянно доступным и двусторонним инструментам поддержки ликвидности с 13% до 12% Нацбанк использовал переход с начала 2018 г к новому операционному ориентиру денежно-кредитной политики – процентной ставке по однодневным межбанковским кредитам в белорусских рублях. С 2015 г по 2017 г операционным ориентиром выступала денежная база.
Денежная база по официальной методологии – это выпущенные Нацбанком в обращение наличные деньги, остатки средств на счетах обязательных резервов в НББ, а также депозиты до востребования. По сути, НББ влиял на достижение цели по инфляции через количество денег в обращении. Изменение денежной базы носит скорее административный, нежели рыночный характер.
Процентная ставка по однодневным межбанковским кредитам в белорусских рублях – это ставка, по которой на рынке один банк предоставляет другому ликвидность на срок 1 день. Изменение ставки по межбанковским кредитам имеет рыночную основу: она падает во время избытка ликвидности и растет во время дефицита.
Воздействие на ставку рублевого межбанка является более тонким инструментом для достижения цели по инфляции в 2020 г – не выше 5%. НББ во многом отходит от управления объемом денег в обороте к управлению их ценой. Это шаг вперед по смене режима денежно-кредитной политики НББ – от монетарного таргетирования к инфляционному.
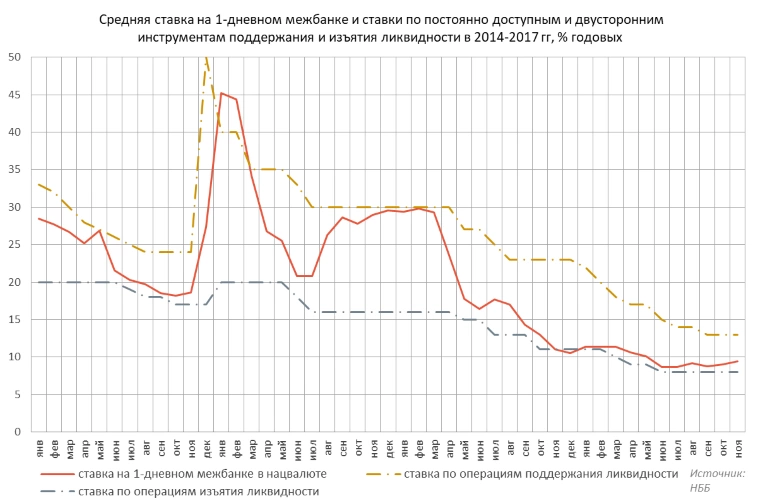
В 2018 г границы колебаний ставки по однодневным межбанковским кредитам будут задавать ставки по постоянно доступным и двусторонним инструментам поддержки и изъятия ликвидности – 12% и 8% годовых соответственно. Уже шесть месяцев подряд средняя ставка на однодневном межбанке удерживается несколько ниже 10% годовых (см. диаграмму 3). Поэтому диапазон колебаний ставки по однодневным рублевым межбанковским кредитам предполагается Нацбанком примерно в ±2 п.п.
Диаграмма 3.
Первое следствие повышения норматива валютного ФОР до 17% при неизменности рублевого – уменьшение привлекательности для банков валютных пассивов. Так как ФОР независимо от валюты привлечения средств формируется исключительно в белорусских рублях, одновременно это будет способствовать снижению профицита ликвидности.
После резкого увеличения норматива ФОР по привлеченной иностранной валюте с 1 июля 2017 г (с 11% до 15%) общий размер изъятых из активного оборота денег подскочил на 1 млрд бел руб (см. диаграмму 4). В настоящее время ФОР находится у рекордных отметок за весь период, по которому доступна статистика.
Диаграмма 4.
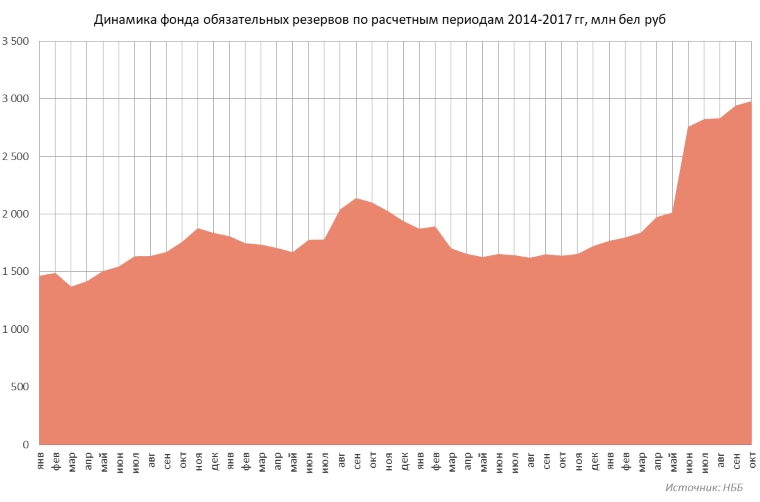
По нашим оценкам, рост валютного ФОР до 17% приведет к изъятию еще 350-450 млн бел руб денег банков. В начале декабря 2017 г профицит ликвидности банков оценивался в 1,4 млрд бел руб.
В силу специфики графика выполнения требований по ФОР повышенный норматив начнет воздействовать на банковскую систему в середине января 2018 г. НББ дает банкам около полутора месяца на подготовку к жизни в новых условиях.
Поскольку банки лишены возможности без потерь замораживать или повышать ставки по валютным вкладам, для них остается только одна опция – сохранение ставок по основному массиву рублевых депозитов. Вероятно, что по краткосрочным вкладам у некоторых банков ставки в ближайшее время могут даже увеличиться.
Помимо рыночных механизмов влияния на уровень ставок по рублевым депозитам у НББ имеются законодательные. В соответствии со статьей 187 Банковского кодекса Беларуси размер процентов по вкладу может быть изменен по соглашению сторон, если иное не предусмотрено договором.
Одностороннее уменьшение банком ставки по рублевому вкладу допускается лишь в случае, если это предусмотрено договором, и только после падения ставки рефинансирования. Кроме того, снижение ставки по рублевому депозиту возможно лишь при предварительном уведомлении вкладчика и по истечении не менее одного месяца после дня уведомления. Стоит отметить, что НББ дополнительно разъяснил банкам эту норму Банковского кодекса в письмах №04-15/149 от 15 мая 2012 г и №04-16/1132 от 4 декабря 2017 г.
Осенью белорусский рубль стал слабеть к доллару и евро. Однако сохранение ставок по рублевым вкладам при падении по валютным позволит сгладить негативный эффект от девальвации белорусского рубля к СКВ. Рублевые депозиты останутся привлекательным инструментом сбережения с точки зрения их доходности.
Доля валютных вкладов в общей структуре депозитов сократилась с пиковых 78,6% в феврале 2016 г до 67,9% в октябре 2017 г. Удельный вес депозитов в иностранной валюте стал минимальным с июля 2015 г. С подачи регулятора процесс дедолларизации экономики продолжится и в ближайшей перспективе.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал