Налоговики рассказали об ответственности за неуплату налога на профессиональный доход с 1 июля 2026 г
<p> Министерство по налогам и сборам (МНС) Беларуси разъяснило, что если плательщиком налога на профессиональный доход (НПД) с 1 июля 2026 г допущена неуплата налога три раза подряд, налоговому органу предоставлено право прекращать в отношении такого лица применение налога на профессиональный доход. При этом такие плательщики смогут повторно начать применение налога на профессиональный доход только через шесть месяцев. </p> <p> «Кроме того, за каждый календарный день просрочки налога будут исчислены пени. Также будет рассмотрен вопрос о привлечении к административной ответственности и направлении материалов для взыскания в органы принудительного исполнения», - говорится в информации, распространенной МНС. </p> <p> <img width="760" alt="Налоговики рассказали об ответственности за неуплату налога на профессиональный доход с 1 июля 2026 г" src="/upload/medialibrary/c01/content_img.png" height="475" title="Налоговики рассказали об ответственности за неуплату налога на профессиональный доход с 1 июля 2026 г"> </p> <p> Напомним, что с 1 июля 2026 г в Беларуси законодательством установлен минимальный размер ежемесячно уплачиваемой суммы налога на профессиональный доход. Он составляет 45 бел руб, а для получателей пенсии - 18 бел руб. Минимальный размер налога на профессиональный доход за месяц установлен независимо от того, получен ли доход в этом месяце или нет. </p> <p> Для тех, кто не собирается дальше осуществлять деятельность в качестве плательщика налога на профессиональный доход, МНС рекомендует рассмотреть вопрос о прекращении регистрации в приложении «Налог на профессиональный доход». В противном случае налоговый орган предъявит к уплате сумму налога в размере 45 бел руб за каждый месяц, начиная с августа 2026 г, даже при нулевом доходе. </p> <p> </p> <h4>Кто в Беларуси может быть плательщиком НПД</h4> <p> </p> <p> Применять НПД могут физические лица, которые получают доход от деятельности, которую они ведут самостоятельно, т.е. не имеют нанимателя и сами не привлекают для этого иных лиц по трудовым и гражданско-правовым договорам. </p> <p> Перечень разрешенных видов деятельности для применения НПД установлен постановлением правительства №851 от 8 декабря 2022 г, в которое несколько раз вносились изменения. </p> <p> В перечень, например, входят парикмахерские и косметические услуги, фотосъемка, ремонт часов, сдача имущества в аренду и другие виды деятельности. </p> <p> Преимуществом этого режима налогообложения раньше являлось то, что налог уплачивался только если самозанятый осуществляет деятельность и у него есть доход от такой деятельности, а если дохода нет – налог платить было не нужно. </p> <p> </p> <h4>Сколько в Беларуси плательщиков НПД</h4> <p> </p> <p> По состоянию на 1 апреля 2026 г в Беларуси насчитывалось более 250 тыс плательщиков налога на профессиональный доход (НПД). По последним официальным годовым данным за 2024 г, на начало 2025 г эта цифра составляла более 182 тыс человек. </p> <p> Налоговые органы инициировали изменение законодательства и введение минимальной суммы налога даже при нулевом доходе по нескольким причинам. Во-первых, это исключает практику, когда граждане регистрируются самозанятыми, но не ведут реальную деятельность, используя статус лишь для минимизации других платежей или формального подтверждения занятости. Во-вторых, изменения затронут неплательщиков налога. Теперь они будут исключаться и смогут снова стать плательщиками НПД только через шесть месяцев. В-третьих, МНС решило отменить начальные льготы для плательщиков НПД. С 1 января 2026 г упразднен налоговый вычет в размере 2 тыс бел руб, который ранее предоставлялся при первом переходе на НПД. Эта мера была временной и вводилась на стартовом этапе для стимулирования перехода на новый налоговый режим. Еще одной причиной изменений можно назвать желание налоговых органов стимулировать таким образом реальную занятость. </p>
2026-07-15
Primepress
Министерство по налогам и сборам (МНС) Беларуси разъяснило, что если плательщиком налога на профессиональный доход (НПД) с 1 июля 2026 г допущена неуплата налога три раза подряд, налоговому органу предоставлено право прекращать в отношении такого лица применение налога на профессиональный доход. При этом такие плательщики смогут повторно начать применение налога на профессиональный доход только через шесть месяцев.
«Кроме того, за каждый календарный день просрочки налога будут исчислены пени. Также будет рассмотрен вопрос о привлечении к административной ответственности и направлении материалов для взыскания в органы принудительного исполнения», - говорится в информации, распространенной МНС.
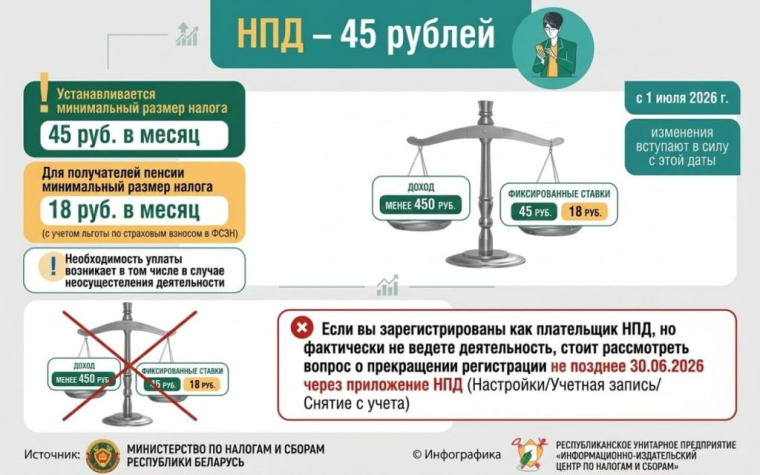
Напомним, что с 1 июля 2026 г в Беларуси законодательством установлен минимальный размер ежемесячно уплачиваемой суммы налога на профессиональный доход. Он составляет 45 бел руб, а для получателей пенсии - 18 бел руб. Минимальный размер налога на профессиональный доход за месяц установлен независимо от того, получен ли доход в этом месяце или нет.
Для тех, кто не собирается дальше осуществлять деятельность в качестве плательщика налога на профессиональный доход, МНС рекомендует рассмотреть вопрос о прекращении регистрации в приложении «Налог на профессиональный доход». В противном случае налоговый орган предъявит к уплате сумму налога в размере 45 бел руб за каждый месяц, начиная с августа 2026 г, даже при нулевом доходе.
Применять НПД могут физические лица, которые получают доход от деятельности, которую они ведут самостоятельно, т.е. не имеют нанимателя и сами не привлекают для этого иных лиц по трудовым и гражданско-правовым договорам.
Перечень разрешенных видов деятельности для применения НПД установлен постановлением правительства №851 от 8 декабря 2022 г, в которое несколько раз вносились изменения.
В перечень, например, входят парикмахерские и косметические услуги, фотосъемка, ремонт часов, сдача имущества в аренду и другие виды деятельности.
Преимуществом этого режима налогообложения раньше являлось то, что налог уплачивался только если самозанятый осуществляет деятельность и у него есть доход от такой деятельности, а если дохода нет – налог платить было не нужно.
По состоянию на 1 апреля 2026 г в Беларуси насчитывалось более 250 тыс плательщиков налога на профессиональный доход (НПД). По последним официальным годовым данным за 2024 г, на начало 2025 г эта цифра составляла более 182 тыс человек.
Налоговые органы инициировали изменение законодательства и введение минимальной суммы налога даже при нулевом доходе по нескольким причинам. Во-первых, это исключает практику, когда граждане регистрируются самозанятыми, но не ведут реальную деятельность, используя статус лишь для минимизации других платежей или формального подтверждения занятости. Во-вторых, изменения затронут неплательщиков налога. Теперь они будут исключаться и смогут снова стать плательщиками НПД только через шесть месяцев. В-третьих, МНС решило отменить начальные льготы для плательщиков НПД. С 1 января 2026 г упразднен налоговый вычет в размере 2 тыс бел руб, который ранее предоставлялся при первом переходе на НПД. Эта мера была временной и вводилась на стартовом этапе для стимулирования перехода на новый налоговый режим. Еще одной причиной изменений можно назвать желание налоговых органов стимулировать таким образом реальную занятость.
Актуальная информация и свежие новости экономики и бизнеса!
Подписаться на канал